 Mujeres al Timón

Bankinter gana un 11 % más: cómo convierte sus ingresos en beneficio
Bankinter alcanza una rentabilidad del 20,4 %, impulsado por las comisiones y el control de costes, aunque aparecen nuevas presiones sobre los ingresos y el riesgo crediticio.
La entidad, Bankinter, alcanza 901 millones de euros de beneficio hasta septiembre y eleva su rentabilidad sobre el patrimonio tangible al 20,4 %. El control de costes, las comisiones y el crecimiento internacional impulsan los resultados, aunque la evolución del tercer trimestre revela nuevas presiones sobre los ingresos y la cobertura del riesgo crediticio.
La banca española ha encontrado en los últimos años una fuente extraordinaria de beneficios gracias a los tipos de interés. Pero, conforme cambia el ciclo monetario, empieza a adquirir más importancia otra cuestión: qué entidades son capaces de mantener su rentabilidad gracias al negocio comercial, las comisiones y una estructura de costes eficiente.
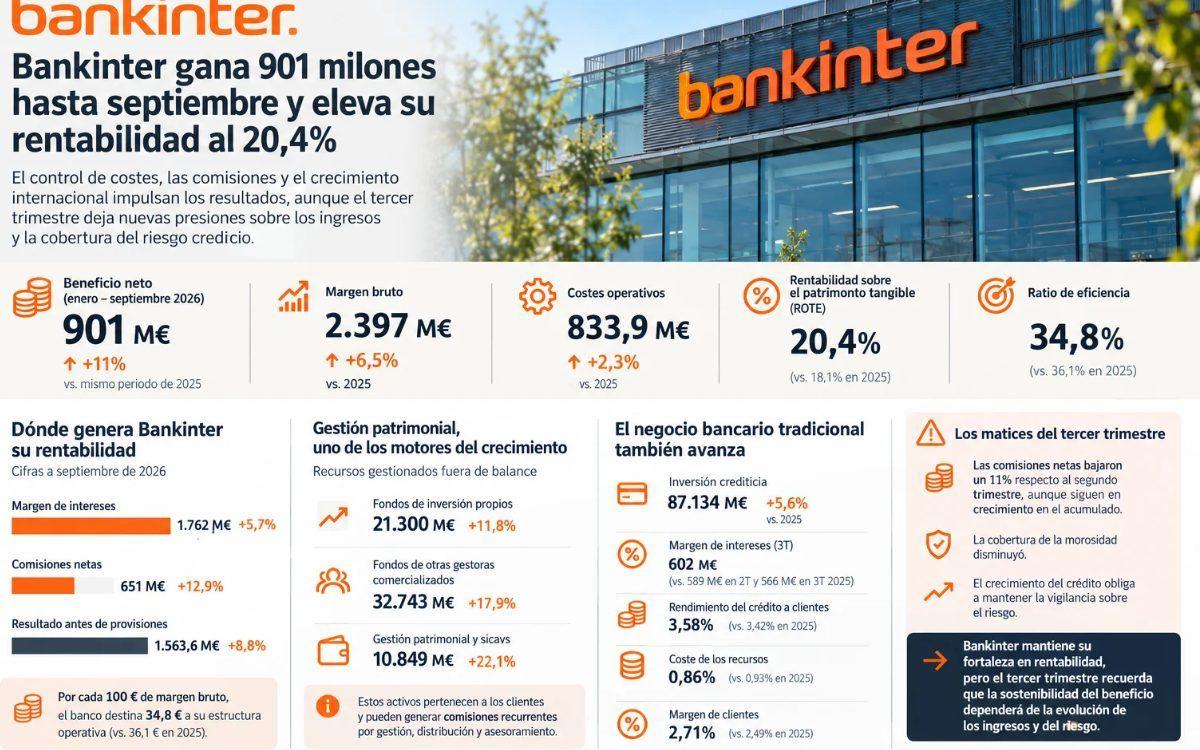
Los resultados de Bankinter, S.A. publicados este 22 de octubre ofrecen una respuesta interesante. La entidad obtuvo 901 millones de euros de beneficio neto en los nueve primeros meses de 2026, un 11 % más, mientras su margen bruto aumentó un 6,5 %, hasta 2.397 millones, y sus costes operativos apenas crecieron un 2,3 %.
La consecuencia es una mejora de la rentabilidad que no depende exclusivamente del crecimiento de los ingresos. Bankinter ha conseguido elevar su resultado antes de provisiones un 8,8 %, hasta 1.563,6 millones, y reducir su ratio de eficiencia al 34,8 %.
La fotografía muestra un banco capaz de convertir mejor su actividad en beneficio. Sin embargo, también aparecen matices: las comisiones retrocedieron respecto al trimestre anterior, la cobertura de la morosidad disminuyó y el crecimiento del crédito obliga a mantener la vigilancia sobre el riesgo.
La verdadera ventaja está entre los ingresos y los gastos
La cuenta de resultados permite identificar dónde está ganando rentabilidad Bankinter.
Durante los nueve primeros meses de 2026, el margen de intereses alcanzó 1.762 millones de euros, frente a 1.667 millones en el mismo periodo del año anterior.
El crecimiento fue del 5,7 %, impulsado por mayores volúmenes de actividad y una gestión de los diferenciales entre préstamos y depósitos.
Las comisiones netas avanzaron todavía más: un 12,9 %, hasta 651 millones de euros.
Ambas partidas sostienen el grueso del negocio ordinario. Sin embargo, el dato más interesante aparece al compararlas con los gastos.
Mientras los ingresos totales aumentaron un 6,5 %, los costes operativos pasaron de aproximadamente 815 millones a 833,9 millones, apenas un 2,3 % más.
Esto significa que Bankinter está consiguiendo que una mayor proporción de sus ingresos llegue al resultado de explotación.
Por cada 100 euros de margen bruto, el banco destina alrededor de 34,8 euros a financiar su estructura operativa. Un año antes necesitaba aproximadamente 36,1 euros.
La diferencia puede parecer pequeña, pero resulta relevante en una actividad donde cada décima de eficiencia tiene efectos sobre el beneficio recurrente.
El resultado antes de provisiones representa aproximadamente el 65,2 % del margen bruto, frente al 63,8 % del periodo comparable.
Bankinter no solo está aumentando sus ingresos: está consiguiendo retener una parte mayor de ellos antes de afrontar el coste del riesgo y los impuestos.
Esa es la principal explicación financiera de la mejora de sus resultados.
Las comisiones crecen, pero el tercer trimestre deja una advertencia
Uno de los motores de esta evolución es el negocio de gestión patrimonial.
Bankinter está aumentando su presencia en actividades que generan ingresos por servicios, como fondos de inversión, intermediación bursátil, gestión de patrimonios e inversión alternativa.
Los recursos gestionados fuera de balance aumentaron un 15,2 % interanual. Los fondos de inversión propios alcanzaron 21.300 millones de euros, un 11,8 % más, mientras los fondos de otras gestoras comercializados por el banco crecieron un 17,9 %, hasta 32.743 millones.
El negocio de gestión patrimonial y sicavs avanzó un 22,1 %, hasta 10.849 millones.
Estos activos pertenecen a los clientes y no deben confundirse con depósitos ni con tesorería propia del banco. Su importancia está en que pueden generar comisiones recurrentes por gestión, distribución y asesoramiento.
Sin embargo, los resultados también muestran una señal que conviene no pasar por alto.
En el tercer trimestre aislado, las comisiones netas fueron de 210 millones de euros, un 7 % más interanual, pero un 11 % menos que en el segundo trimestre.
La evolución trimestral no invalida el crecimiento acumulado, aunque introduce una pregunta importante: cuánto de la mejora de las comisiones puede mantenerse trimestre tras trimestre.
La propia entidad reconoce que durante el segundo trimestre recibió ingresos extraordinarios vinculados a su actividad de inversión alternativa.
Por tanto, no todo el crecimiento registrado en los nueve primeros meses puede interpretarse automáticamente como recurrente. La calidad de los ingresos será determinante para sostener la rentabilidad futura.
El margen de intereses vuelve a crecer sin frenar el crédito
El negocio bancario tradicional también muestra una evolución favorable.
La inversión crediticia alcanzó 87.134 millones de euros al cierre de septiembre, un 5,6 % más interanual.
El margen de intereses del tercer trimestre aislado se situó en 602 millones, frente a 589 millones en el trimestre anterior y 566 millones un año antes.
La presentación oficial muestra que el rendimiento medio del crédito a clientes alcanzó el 3,58 %, mientras el coste de sus recursos se situó en el 0,86 %.
El margen de clientes permaneció en el 2,71 %, estable respecto al segundo trimestre.
Este dato ayuda a interpretar el crecimiento: Bankinter está consiguiendo aumentar el margen financiero gracias al volumen de negocio sin que el encarecimiento de la remuneración de los depósitos haya deteriorado, por ahora, el diferencial comercial.
No significa que haya desaparecido la presión competitiva. Si el coste de captar ahorro aumenta más deprisa que el rendimiento de los préstamos, ese equilibrio podría modificarse.
España aporta el beneficio; Portugal e Irlanda aceleran el crecimiento
La distribución geográfica también explica el comportamiento del grupo.
España continúa siendo su principal mercado. El resultado antes de impuestos alcanzó 1.050 millones de euros, un 10 % más interanual.
La cartera crediticia española aumentó un 3 %, hasta 69.000 millones, mientras el patrimonio de clientes avanzó un 9 %, hasta 238.000 millones. Esta última cifra incluye recursos minoristas, activos gestionados fuera de balance y valores bajo custodia, por lo que no equivale a depósitos.
Portugal presenta una dinámica comercial más expansiva. Su cartera crediticia creció un 9 %, hasta 12.000 millones, y el beneficio antes de impuestos alcanzó 178 millones, un 13 % más.
Irlanda muestra un crecimiento todavía mayor en términos relativos. El volumen de negocio con clientes aumentó un 26 %, hasta 5.600 millones, mientras el beneficio antes de impuestos avanzó un 21 %, hasta 41 millones.
La lectura es significativa: España concentra la mayor parte del resultado, pero Portugal e Irlanda contribuyen a diversificar las fuentes de crecimiento.
Esa diversificación permite reducir la dependencia exclusiva del mercado español, aunque también exige mantener disciplina comercial y controlar los riesgos de cada país.
El crédito empresarial crece más que el conjunto del banco
Otro elemento relevante aparece en la financiación a empresas.
La cartera de Banca de Empresas alcanzó 37.000 millones de euros, un 7 % más que un año antes.
En España, el crecimiento fue del 7,6 %, frente al 4,1 % que la entidad recoge como referencia sectorial del Banco de España para agosto.
Dentro de este negocio, la actividad internacional representa 12.000 millones de euros de inversión crediticia, un 16 % más.
También avanza la financiación hipotecaria. La nueva producción durante el tercer trimestre superó los 1.500 millones de euros, un 8 % más que un año antes. De esa cantidad, aproximadamente 720 millones correspondieron a España.
La cartera hipotecaria consolidada se acercó a los 40.000 millones, con un crecimiento interanual del 5 %.
Estas cifras confirman que el aumento de beneficios no procede únicamente de cobrar más por el dinero prestado. También existe crecimiento de la actividad.
Pero expandir el crédito obliga a consumir capital regulatorio y asumir un mayor volumen potencial de riesgo. Por eso, la rentabilidad debe analizarse junto con la solvencia y las provisiones.
La morosidad mejora, aunque la cobertura retrocede
El balance ofrece señales favorables.
La tasa de morosidad se situó en el 1,84 % al cierre de septiembre, frente al 2,05 % de un año antes. El saldo de créditos dudosos también disminuyó.
La cobertura de la morosidad, sin embargo, descendió hasta el 66,8 %, desde aproximadamente el 69,7 % registrado un año antes.
Son dos indicadores distintos. La morosidad mide qué proporción de la cartera presenta problemas de pago; la cobertura relaciona las provisiones constituidas con esos créditos dudosos.
Una menor cobertura no implica por sí sola un deterioro de solvencia, especialmente cuando los saldos dudosos también disminuyen, pero merece seguimiento.
Las provisiones por crédito y otros deterioros se situaron en 297 millones de euros durante los nueve primeros meses, frente a 294 millones en 2025.
El coste anualizado del riesgo crediticio se mantuvo en el 0,33 %, según la presentación de resultados.
La interpretación es que Bankinter está expandiendo su actividad sin que, hasta septiembre, aparezca un incremento significativo del coste del riesgo agregado.
Un CET1 del 13,18 % para respaldar el crecimiento
La solvencia refuerza esa fotografía.
Bankinter cerró septiembre con una ratio CET1 del 13,18 %, frente al 12,72 % de diciembre de 2025. El mínimo regulatorio exigido en ese momento era aproximadamente del 8,6 %.
La diferencia supone un colchón cercano a 4,6 puntos porcentuales.
Este indicador no representa tesorería disponible. Mide el capital regulatorio de máxima calidad en relación con los activos ponderados por riesgo.
También resulta relevante el equilibrio entre financiación y crédito. La presentación refleja una ratio de créditos sobre depósitos del 98 % al cierre de septiembre, mientras el indicador inverso de depósitos sobre préstamos, ajustado según la definición utilizada por el banco, alcanza el 102 %.
La solvencia permite afrontar crecimiento y pérdidas potenciales, pero su evolución dependerá de la calidad del crédito y del capital consumido por los nuevos negocios.
En una entidad financiera tampoco debe confundirse el beneficio contable con el flujo de caja libre de una empresa industrial. Los depósitos, préstamos y movimientos de liquidez forman parte de la propia actividad bancaria. Por eso, la capacidad para distribuir dividendos y financiar crecimiento debe evaluarse fundamentalmente mediante capital regulatorio, liquidez y generación orgánica de recursos propios.
La rentabilidad de Bankinter ya no depende de una sola palanca
Según las cuentas oficiales publicadas por Bankinter, la documentación remitida a la CNMV y la información mercantil y registral disponible en Infonif, la entidad llega al último trimestre de 2026 con una combinación de crecimiento comercial, eficiencia y rentabilidad elevada.
El beneficio avanza un 11 %, el RoTE alcanza el 20,4 % y la ratio de eficiencia mejora hasta el 34,8 %. Al mismo tiempo, el CET1 asciende al 13,18 % y la morosidad desciende al 1,84 %.
Sin embargo, los resultados no están exentos de riesgos. El retroceso trimestral de las comisiones, la menor cobertura de los créditos dudosos y la competencia por captar recursos pueden condicionar la evolución futura.
La principal conclusión es que Bankinter está demostrando que puede aumentar sus beneficios sin necesitar un crecimiento equivalente de los ingresos.
Su ventaja financiera está en convertir mejor cada euro que entra en el banco en resultado operativo. La prueba pendiente será mantener esa eficiencia cuando las comisiones extraordinarias desaparezcan y la competencia vuelva a presionar los márgenes.
Firma
 Ana SánchezRedactora licenciada en Periodismo por la Universidad CEU Cardenal Herrera con más de tres años de experiencia en diferentes áreas y medios de comunicación de la Comunidad Valenciana.
Artículos relacionados

Últimas Noticias
¿Sabías que...?