 Mujeres al Timón
Iberdrola gana 5.816 millones, pero su deuda aumenta en 5.229 millones
La eléctrica invierte 10.087 millones hasta septiembre, con un 62% destinado a redes. El beneficio neto ajustado crece un 8,8%, mientras los fondos generados por las operaciones avanzan apenas un 0,8%
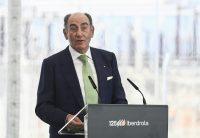
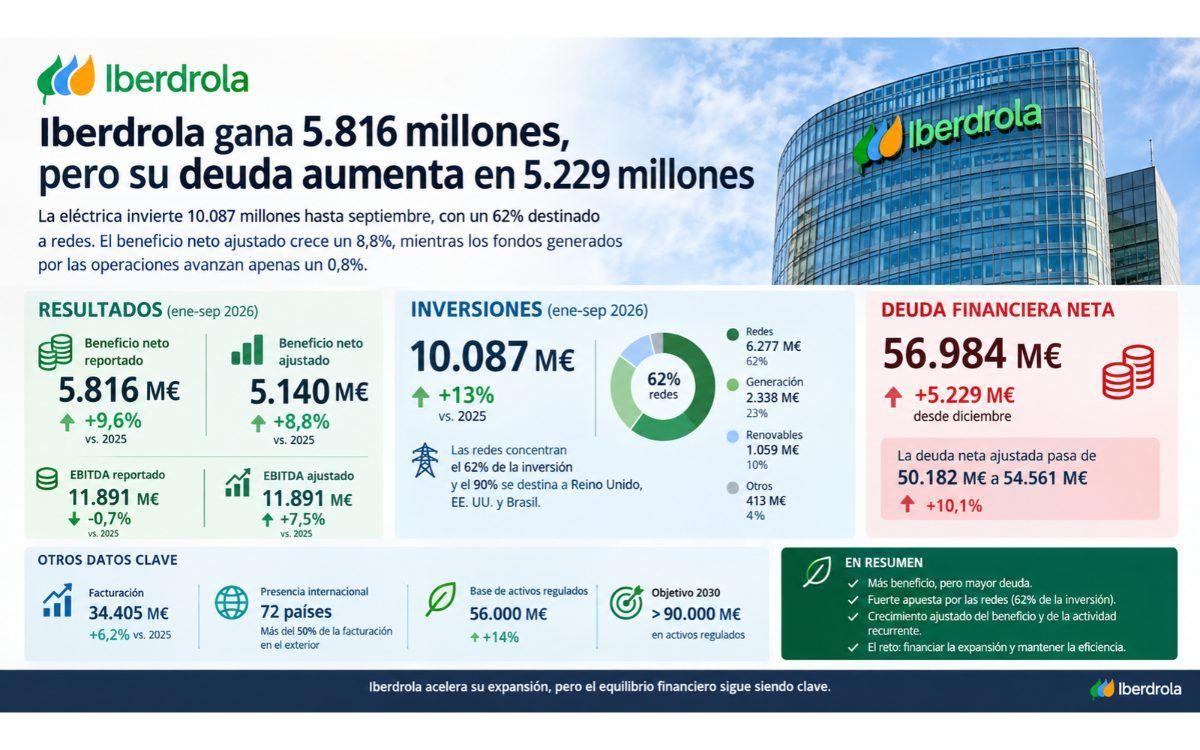
Iberdrola ha ganado 5.816 millones de euros hasta septiembre de 2026, un 9,6% más que un año antes. Sin embargo, su deuda financiera neta también ha aumentado: 5.229 millones desde diciembre, hasta alcanzar los 56.984 millones. La eléctrica está ejecutando uno de sus mayores programas de inversión, principalmente en redes de distribución y transporte de electricidad, mientras la generación de recursos operativos crece a un ritmo bastante inferior al del beneficio.
Las cuentas presentadas este 21 de octubre ante la Comisión Nacional del Mercado de Valores (CNMV) permiten observar cómo está financiando Iberdrola su expansión. En los nueve primeros meses del ejercicio ha invertido 10.087 millones, un 13% más que en el mismo periodo de 2025. De esa cantidad, 6.277 millones corresponden al negocio de redes, que concentra ya el 62% de las inversiones.
El esfuerzo está ampliando la base de activos regulados y mejorando el resultado recurrente. No obstante, la deuda aumenta y los fondos generados por las operaciones, una medida de generación financiera utilizada por la compañía, solo avanzan un 0,8% en términos comparables.
Hay otra diferencia que merece atención. El Ebitda reportado disminuye ligeramente respecto a 2025, pero el ajustado crece un 7,5%. Entender el motivo permite distinguir qué parte de la evolución procede de la actividad ordinaria y qué parte responde a operaciones extraordinarias.
El beneficio crece, aunque el Ebitda reportado retrocede
Iberdrola elevó su facturación hasta 34.405 millones de euros, un 6,2% más que en los nueve primeros meses de 2025. El Ebitda reportado, en cambio, descendió un 0,7%, desde 11.975,3 hasta 11.890,6 millones.
El margen Ebitda calculado sobre los ingresos pasó así del 36,96% al 34,56%. También disminuyó el margen EBIT, desde el 24,02% hasta el 22,22%.
Estos porcentajes reflejan una pérdida de margen en las cifras contables publicadas. Sin embargo, sería incompleto quedarse únicamente con esa comparación.
En 2025, el Ebitda incluía efectos extraordinarios vinculados, entre otros conceptos, al reconocimiento de costes pasados de redes en Estados Unidos y a una operación con contadores inteligentes en Reino Unido. Al eliminar estos elementos para establecer una base comparable, el Ebitda de aquel ejercicio se reduce hasta 11.064 millones.
Frente a esa cifra, los 11.891 millones de 2026 representan un crecimiento ajustado del 7,5%.
La diferencia entre ambos resultados es considerable. Mientras la comparación reportada muestra una ligera reducción, la ajustada refleja un avance del negocio.
También conviene distinguir el beneficio final. Iberdrola obtuvo 5.816,1 millones de resultado neto reportado, frente a los 5.307 millones del año anterior. Sin embargo, en las cuentas de 2026 figura una plusvalía neta de 953 millones procedente de la venta de su negocio en México.
Al excluir ese efecto y aplicar los ajustes correspondientes, el beneficio neto ajustado alcanza 5.140,5 millones, un 8,8% más.
Iberdrola está ganando más dinero con su actividad recurrente, pero el crecimiento del beneficio publicado incorpora ingresos extraordinarios que no deben proyectarse automáticamente sobre los próximos ejercicios.
Las redes absorben 6.277 millones de inversión
El destino de las inversiones explica buena parte de la estrategia de Iberdrola. Entre enero y septiembre, la eléctrica destinó 6.277 millones de euros a redes, un 28% más que en el mismo periodo de 2025. Más del 90% de esa cantidad se concentró en Reino Unido, Estados Unidos y Brasil.
La base de activos regulados del grupo alcanzó los 56.000 millones, con un crecimiento del 14%.
Las redes tienen una característica que las diferencia de otras actividades eléctricas: su remuneración depende, en buena medida, de las condiciones establecidas por los organismos reguladores de cada mercado.
Esto permite contar con ingresos relativamente previsibles durante periodos prolongados, aunque la rentabilidad efectiva depende de las tarifas autorizadas, los costes, las inversiones reconocidas y las condiciones de financiación.
Para Iberdrola, ampliar estas infraestructuras supone comprometer grandes cantidades de capital antes de recuperar progresivamente la inversión.
El crecimiento de la base de activos regulados puede fortalecer sus resultados futuros, pero no elimina las necesidades inmediatas de financiación.
La compañía ha anunciado, además, que espera elevar esa base hasta superar los 90.000 millones de euros en 2030. Se trata de un objetivo empresarial, no de ingresos o rentabilidades garantizados.
El gasto financiero aumenta más de 500 millones
El endeudamiento es una de las principales partidas que merecen seguimiento.
La deuda financiera neta de Iberdrola ascendía a 51.755 millones de euros al cierre de 2025. Nueve meses después alcanzaba 56.984 millones, lo que representa un incremento del 10,1%.
La deuda neta ajustada, calculada según la metodología de la compañía, pasó de 50.182 a 54.561 millones.
La presentación financiera atribuye el crecimiento de esta última magnitud principalmente a las inversiones y, adicionalmente, a la apreciación de determinadas divisas, especialmente el real brasileño y el dólar.
Las operaciones de financiación, las desinversiones y los movimientos de capital también influyen en el balance.
El aumento de deuda tiene otra consecuencia: el coste de financiar el negocio adquiere mayor importancia.
En la cuenta de resultados ajustada, el gasto financiero neto alcanzó 1.687 millones de euros, frente a 1.163 millones del ejercicio anterior. Son 524 millones adicionales.
No todo el incremento puede atribuirse al mayor volumen de deuda. Según la compañía, también intervienen los derivados y la distinta incidencia de determinadas partidas extraordinarias registradas en 2025.
El coste de la deuda comunicado por Iberdrola pasó del 4,71% al 4,93%, aunque la evolución varía entre geografías y estructuras de financiación.
La ratio de deuda neta ajustada sobre Ebitda ajustado aumentó ligeramente, desde 3,3 hasta 3,4 veces.
Este indicador no señala por sí solo dificultades financieras. Iberdrola mantiene acceso a financiación y una calificación crediticia de grado de inversión. De esta forma, confirma que el crecimiento de los activos está acompañado de un mayor apalancamiento.
Los fondos operativos apenas avanzan un 0,8%
La distancia entre beneficio y generación de recursos es otro de los puntos relevantes de las cuentas.
Iberdrola comunicó unos fondos generados por las operaciones ajustados, conocidos como FFO, de 9.264 millones de euros durante los primeros nueve meses.
El incremento fue del 0,8% en términos comparables, excluyendo la aportación de México en ambos ejercicios.
Este avance queda por debajo del crecimiento del 8,8% del beneficio neto ajustado.
La diferencia no debe interpretarse como una conversión directa del beneficio en caja. El FFO es una medida alternativa de rendimiento y su cálculo incorpora ajustes financieros y fiscales. Tampoco equivale al flujo de caja libre después de inversiones.
Aun así, permite apreciar que la generación operativa de recursos no está aumentando al mismo ritmo que el resultado neto ajustado.
En la conciliación publicada por Iberdrola aparecen mayores gastos financieros, junto con los efectos de otras partidas operativas y fiscales. El negocio de redes contribuye favorablemente a la generación de recursos, pero ese avance queda parcialmente compensado por los factores anteriores.
La compañía está acometiendo inversiones que superan el importe del FFO generado en el periodo, aunque ambas magnitudes no son directamente equivalentes y no permiten calcular por sí solas el flujo de caja libre.
Por eso, el análisis financiero debe incorporar también los desembolsos de inversión, las operaciones de rotación de activos y los movimientos de financiación.
La liquidez supera los 23.000 millones
Pese al crecimiento de la deuda, Iberdrola mantiene una capacidad de financiación considerable.
La liquidez declarada al cierre de septiembre ascendía a 23.046 millones de euros. De esa cantidad, 6.873 millones correspondían a efectivo, equivalentes e inversiones financieras temporales; 14.449 millones, a líneas de crédito disponibles; y otros 1.724 millones, a financiación comprometida.
La empresa estima que esta posición permite cubrir aproximadamente 20 meses de necesidades de financiación.
Conviene distinguir los conceptos. Las líneas de crédito no dispuestas representan financiación potencialmente utilizable conforme a sus condiciones contractuales, pero no dinero depositado en tesorería.
Iberdrola también comunicó una vida media de la deuda cercana a seis años. Este calendario limita la concentración de vencimientos inmediatos, aunque no elimina la exposición a los costes de financiación.
La compañía deberá seguir acudiendo a distintas fuentes de capital para ejecutar sus inversiones y atender el resto de sus compromisos.
El dividendo también exige recursos
A las inversiones y necesidades de financiación se suma la remuneración al accionista.
Iberdrola anunció un dividendo a cuenta de 0,275 euros brutos por acción, un 8,7% más que el anterior. El importe económico de referencia se sitúa alrededor de 1.835 millones de euros.
No obstante, el pago forma parte del sistema de dividendo flexible de la compañía. Los accionistas pueden optar por distintas modalidades de remuneración, por lo que el desembolso final en efectivo no tiene por qué coincidir con el importe de referencia.
La estructura permite administrar el reparto entre pagos en efectivo y nuevas acciones, aunque también puede tener implicaciones sobre el número de títulos en circulación.
Iberdrola deberá compaginar esta política con un volumen creciente de inversiones y con el mantenimiento de sus compromisos financieros.
No existe una incompatibilidad automática entre repartir dividendos y aumentar la deuda. La sostenibilidad de esa combinación depende de la generación de recursos, la rentabilidad obtenida sobre las inversiones y las condiciones de acceso a financiación.
Más activos regulados, pero también más capital comprometido
Los resultados de septiembre muestran una eléctrica que está reforzando el peso de las redes en su negocio y ampliando las infraestructuras que generarán ingresos durante los próximos años.
El beneficio neto ajustado crece un 8,8%, el Ebitda ajustado aumenta un 7,5% y los activos regulados alcanzan 56.000 millones de euros.
Al mismo tiempo, la deuda financiera neta se incrementa en 5.229 millones y los fondos generados por las operaciones apenas avanzan un 0,8%.
El coste financiero, la evolución de las divisas y las necesidades de inversión serán variables relevantes para determinar cuánto de ese crecimiento termina trasladándose al beneficio y a la generación de efectivo.
Por ahora, Iberdrola cuenta con una posición de liquidez elevada y una expansión respaldada en buena parte por negocios regulados. La rentabilidad de las nuevas inversiones dependerá de sus condiciones de remuneración, los plazos de entrada en servicio y los recursos necesarios para financiarlas.
La compañía ha elevado sus previsiones y espera que el beneficio neto ajustado crezca al menos un 10% en el conjunto de 2026.
El siguiente examen estará en la caja. Las nuevas redes aumentan los activos y pueden mejorar los resultados futuros, pero los 56.984 millones de deuda recuerdan cuánto capital exige mantener ese crecimiento.
Firma
 Rafa DasíGraduado en Periodismo por la Universidad CEU Cardenal Herrera, con especialización en información económica y financiera del tejido empresarial valenciano. Encargado del contenido diario y de la gestión de las distintas plataformas de Economía 3, así como presentador del pódcast Las 5 claves.
Noticias relacionadas con estas empresas
Artículos relacionados


Últimas Noticias
¿Sabías que...?
La Oficina Acelera Pyme del COIICV Valencia acerca, sin coste, la digitalización a las empresas