 Mujeres al Timón

La banca del futuro: menos oficinas, más IA
El sector financiero afronta una de las mayores transformaciones de su historia. La digitalización, la inteligencia artificial y la llegada de nuevos competidores están cambiando la forma en la que los bancos gestionan el dinero y se relacionan con sus clientes
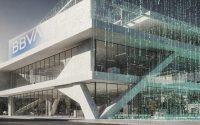
Durante más de un siglo, la imagen de un banco estuvo asociada a un edificio físico: una sucursal en una calle principal, empleados atendiendo detrás de un mostrador y clientes realizando operaciones cara a cara. Abrir una cuenta, pedir un préstamo o resolver cualquier problema financiero implicaba desplazarse hasta una oficina. Ese modelo está cambiando.
La revolución digital ha modificado los hábitos de los consumidores y ha obligado a las entidades financieras a replantear su estrategia. Hoy, una gran parte de las operaciones bancarias se realizan desde un teléfono móvil: consultar el saldo, hacer transferencias, pagar facturas o contratar productos financieros son acciones que pueden completarse en pocos minutos sin necesidad de acudir a una sucursal.
La banca del futuro será menos física y más tecnológica. Los bancos están evolucionando hacia un modelo basado en plataformas digitales, análisis de datos e inteligencia artificial, donde la relación con el cliente será más inmediata y personalizada. Sin embargo, esta transformación no significa que los bancos vayan a desaparecer de las calles.
El cambio consiste en modificar el papel de las oficinas: dejarán de ser centros para realizar operaciones básicas y se convertirán en espacios destinados al asesoramiento, la inversión y la atención de necesidades más complejas.
Digitalización como estrategia
El principal motivo detrás de esta transformación es económico. Mantener una amplia red de oficinas supone uno de los mayores costes operativos para las entidades financieras. Los alquileres, el mantenimiento de los edificios y los gastos asociados al personal representan una parte importante de los recursos de un banco.
La digitalización permite reducir costes y aumentar la eficiencia. Una aplicación móvil puede atender simultáneamente a millones de clientes sin las limitaciones de horario y espacio que tiene una oficina tradicional.
Para los bancos, esto supone una oportunidad para mejorar su rentabilidad en un contexto en el que el sector se enfrenta a una fuerte competencia y a unos clientes cada vez más exigentes. Pero la reducción de oficinas también tiene consecuencias sociales.
En muchas localidades pequeñas, la sucursal bancaria era un servicio esencial, especialmente para personas mayores o usuarios con menor acceso a la tecnología. El cierre de oficinas plantea el debate sobre cómo conseguir una banca más eficiente sin perder cercanía con determinados colectivos.
El futuro del sector deberá encontrar un equilibrio entre ahorro de costes y accesibilidad. En este sentido, el director territorial Este de BBVA, José Manuel Mieres, sostiene que el reto no pasa por elegir entre la atención digital o la presencial, sino por combinar ambas en un modelo verdaderamente omnicanal.
A su juicio, la tecnología debe facilitar que cada cliente pueda relacionarse con su entidad a través del canal que prefiera, mientras que las oficinas evolucionan hacia espacios especializados en el asesoramiento y el acompañamiento en decisiones financieras de mayor complejidad.
La IA, el empleado invisible
Si existe una tecnología capaz de cambiar profundamente la banca, esa es la inteligencia artificial. Los bancos manejan enormes cantidades de información cada día: movimientos financieros, hábitos de consumo, solicitudes de crédito o patrones de inversión. La inteligencia artificial permite analizar estos datos a una velocidad imposible para una persona y encontrar relaciones que pueden mejorar la toma de decisiones.
Esta transformación ya está teniendo un impacto directo en la organización interna de las entidades. Según explica José Manuel Mieres, la inteligencia artificial permite automatizar procesos y asumir parte de las tareas administrativas y repetitivas para que los profesionales puedan dedicar más tiempo a escuchar al cliente, ofrecer un mejor asesoramiento y acompañarlo en las decisiones financieras más relevantes. «Entendemos la inteligencia artificial como una tecnología para amplificar las capacidades de las personas, nunca para sustituirlas», afirma.
Uno de los usos más visibles será la atención al cliente. Los asistentes virtuales podrán resolver dudas, informar sobre productos y ayudar a realizar gestiones durante las 24 horas del día. Esto permitirá reducir tiempos de espera y mejorar la experiencia del usuario. La evolución de estos sistemas apunta además hacia una banca cada vez más personalizada. Mieres señala que la inteligencia artificial permitirá ofrecer respuestas más proactivas y predictivas, anticipándose a las necesidades financieras de los clientes.
100.000 empleados usan IA
En BBVA, más de 100.000 empleados utilizan ya herramientas de inteligencia artificial generativa en su actividad diaria, lo que, según la entidad, supone un ahorro medio estimado de entre dos y tres horas semanales por empleado que pueden destinarse a reforzar la atención al cliente. Sin embargo, el impacto de la inteligencia artificial irá mucho más allá. Los algoritmos podrán ayudar a detectar operaciones sospechosas, prevenir fraudes y evaluar riesgos financieros.
El papel de los datos
En la banca del futuro, los datos tendrán un valor similar al que tuvieron otros recursos económicos en el pasado. Cada operación financiera genera información que puede ayudar a comprender mejor las necesidades de los clientes. De esta forma, un banco que conozca los hábitos financieros de una persona puede ofrecer productos más adaptados: una cuenta con mejores condiciones, una inversión adecuada a su perfil o una planificación personalizada de ahorro.
Los bancos ya no competirán únicamente por tener más oficinas, sino por tener mejores sistemas tecnológicos capaces de ofrecer servicios más rápidos y precisos.
La amenaza de las fintech
La transformación del sector financiero no solo está siendo impulsada por los bancos tradicionales. En los últimos años han aparecido empresas tecnológicas especializadas en servicios financieros, conocidas como fintech. Estas compañías han demostrado que es posible ofrecer servicios bancarios sin una gran estructura física. Utilizan aplicaciones sencillas, procesos rápidos y una experiencia de usuario similar a la de otras plataformas digitales.
Las fintech han obligado a los bancos tradicionales a acelerar su modernización. Los clientes ya no comparan únicamente a su banco con otras entidades financieras, sino con cualquier servicio digital que utilizan diariamente. Si una persona está acostumbrada a comprar un producto por internet en segundos, espera una experiencia igual de sencilla cuando gestiona su dinero.
Mieres destaca que «la solvencia, el conocimiento acumulado de los clientes, la capacidad de asesoramiento y una oferta financiera integral continúan siendo ventajas competitivas frente a las fintech y los neobancos», especialmente en momentos en los que los usuarios necesitan apoyo para tomar decisiones de mayor trascendencia.
¿Desaparecerán los empleados bancarios?
La automatización cambiará el trabajo dentro de los bancos, pero no eliminará completamente la necesidad de profesionales. Las tareas repetitivas y administrativas serán cada vez más realizadas por sistemas automáticos, mientras que los trabajadores tendrán un papel más centrado en el asesoramiento y la relación con los clientes.
En este escenario, el perfil del empleado bancario evolucionará hacia funciones de mayor valor añadido. Desde BBVA consideran que la inteligencia artificial asumirá gran parte de las tareas rutinarias, mientras que los profesionales dedicarán más tiempo a resolver necesidades complejas, acompañar proyectos de inversión o asesorar tanto a particulares como a empresas.
Riesgos de la banca digital
A pesar de sus ventajas, la digitalización también aumenta la exposición a nuevos riesgos. Uno de los principales desafíos es la ciberseguridad. Los bancos gestionan información extremadamente sensible y cualquier fallo puede tener consecuencias económicas y de confianza.
Los ataques informáticos, las estafas digitales y el robo de datos son amenazas cada vez mayores. Por ello, las entidades financieras están aumentando sus inversiones en sistemas de protección capaces de detectar actividades sospechosas y responder rápidamente ante posibles ataques.
Otro reto es la inclusión financiera. Una banca basada casi exclusivamente en tecnología puede generar dificultades para personas que no tienen conocimientos digitales o acceso sencillo a herramientas tecnológicas.
A estos desafíos se suma el debate sobre los límites de la automatización. Para José Manuel Mieres, la inteligencia artificial «debe servir para mejorar la toma de decisiones, pero nunca sustituir el juicio profesional cuando este resulta imprescindible».
En su opinión, «las decisiones con impacto relevante sobre clientes y empresas deben mantener siempre supervisión humana, garantizando un uso ético de los datos, transparencia y cumplimiento de la normativa».
El banco del futuro
La banca del futuro será muy diferente a la actual. Habrá menos oficinas, más automatización y una presencia mucho mayor de la inteligencia artificial. Los clientes tendrán más control sobre sus finanzas y podrán realizar operaciones de forma rápida desde cualquier lugar.
Sin embargo, la tecnología no eliminará una de las características más importantes del sector: la confianza. Los bancos gestionan uno de los aspectos más importantes de la vida de las personas: su dinero. Por eso, aunque los algoritmos sean capaces de analizar información y automatizar procesos, los clientes seguirán valorando la seguridad, la transparencia y el asesoramiento humano.
Una nueva era financiera
La banca está entrando en una nueva etapa. El modelo basado en grandes redes de oficinas está dando paso a un sistema más digital, eficiente y personalizado. La IA permitirá a los bancos conocer mejor a sus clientes, reducir costes y mejorar sus servicios, pero también obligará al sector a afrontar nuevos desafíos relacionados con la privacidad, la seguridad y la inclusión.
La revolución bancaria no consiste únicamente en cambiar dónde se realizan las operaciones, sino en transformar la forma en la que entendemos el dinero, los servicios financieros y la relación entre bancos y sociedad.
En ese nuevo escenario, el equilibrio entre innovación tecnológica, supervisión humana y confianza será el principal factor diferencial. para las entidades financieras de la próxima década.
Firma
 Rafa DasíGraduado en Periodismo por la Universidad CEU Cardenal Herrera, con especialización en información económica y financiera del tejido empresarial valenciano. Encargado del contenido diario y de la gestión de las distintas plataformas de Economía 3, así como presentador del pódcast Las 5 claves.
Artículos relacionados

Últimas Noticias
¿Sabías que...?