 Mujeres al Timón

¿Cuándo entra en vigor Verifactu y para quién será obligatorio? Fases y fechas
Verifactu entra en vigor por fases. El reglamento está vigente desde diciembre de 2023 y los fabricantes de software están obligados desde el 29 de julio de 2025. Para el usuario final, la obligación llega el 1 de enero de 2027 si tributas por el Impuesto sobre Sociedades y el 1 de julio de 2027 si tributas por IRPF por actividad económica.
Esa distinción explica buena parte de la confusión que hay en el mercado. La Verifactu entrada en vigor no es una única fecha en la que todo el mundo empieza a cumplir. Es una secuencia que arrancó hace años y que termina en julio de 2027.
Abajo tienes qué está ya vigente, qué falta, para quién será obligatorio y si cabe esperar otro aplazamiento.
Lo que se aplazó no fue la norma, fue la obligación
Aquí está el matiz que casi ningún artículo explica bien. El Real Decreto 1007/2023, de 5 de diciembre, que aprueba el reglamento, está en vigor. No se ha derogado ni suspendido. Lo que se ha movido dos veces es la fecha a partir de la cual el usuario final tiene que cumplirlo.
El Real Decreto-ley 15/2025, de 2 de diciembre, publicado en el BOE el 3 de diciembre de 2025, fue el segundo aplazamiento. Trasladó las fechas de 2026 a 2027. Los requisitos técnicos quedaron intactos.
La consecuencia práctica es que el marco ya existe y es exigible a quien lo tiene que cumplir hoy. Si compras un programa de facturación en España en este momento, ese programa ya tiene que estar adaptado, aunque tú todavía no tengas que usarlo en modo obligatorio.
Las tres fases de entrada en vigor
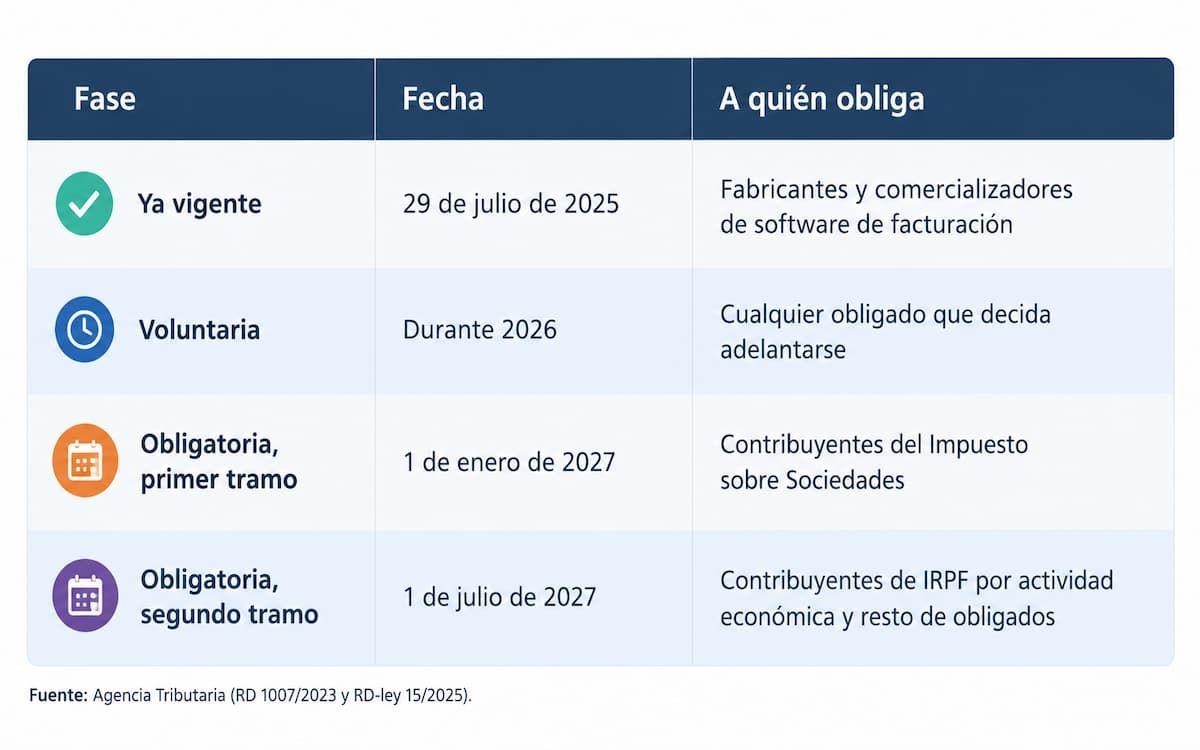
La primera fase es la más útil y la que menos se aprovecha. Desde julio de 2025, el fabricante tiene que respaldar el cumplimiento de su producto con una declaración responsable. Puedes exigir ese documento hoy a cualquier proveedor que estés valorando. Es la forma más rápida de separar a quien está adaptado de quien lo anuncia en la web.
Para quién será obligatorio Verifactu
El reglamento no clasifica por tamaño ni por sector. Fija dos condiciones que se tienen que dar a la vez.
Tributar por el impuesto directo correspondiente. Entran los contribuyentes del Impuesto sobre Sociedades, los contribuyentes del IRPF que desarrollan una actividad económica y los establecimientos permanentes de no residentes en España.
Facturar con un sistema informático. Entra cualquier programa de facturación, cualquier TPV o caja registradora y también una hoja de cálculo con la que se generen facturas.
Si las dos son ciertas, estás dentro, factures cuatro facturas al mes o cuatro mil. Quedan fuera los acogidos al Suministro Inmediato de Información, quienes tributan por normativa foral en País Vasco o Navarra y quienes facturan de forma exclusivamente manual.
Conviene aclarar un punto que genera bastantes malentendidos. Si tu asesoría emite las facturas por ti, el obligado sigues siendo tú. El trabajo material se puede delegar, la responsabilidad ante la Agencia Tributaria no. Merece la pena preguntar al despacho con qué programa trabaja y si está adaptado.
Hay además un régimen sancionador asociado al uso de programas no certificados o manipulables, que alcanza tanto a quien los utiliza como a quien los fabrica o comercializa. Las cuantías varían según el supuesto y conviene consultarlas en la sede electrónica de la Agencia Tributaria.
¿Puede haber un tercer aplazamiento?
Es la pregunta que está detrás de muchas decisiones que se están posponiendo, así que conviene contestarla con lo que hay y no con lo que se comenta.
A día de hoy no existe ninguna norma en tramitación que retrase las fechas de 2027. El calendario vigente es el del Real Decreto-ley 15/2025 y no hay anuncio oficial en sentido contrario.
Los dos aplazamientos anteriores llegaron por vías distintas. El primero se articuló por vía reglamentaria. El segundo necesitó una norma con rango de ley, publicada en el BOE, y llegó tras meses de presión de las asociaciones de autónomos y del debate parlamentario. No es un trámite que se resuelva de un día para otro ni que se pueda dar por hecho.
Planificar contando con una tercera prórroga tiene un riesgo asimétrico. Si llega y te has adaptado antes, pierdes poco. Si no llega y no te has adaptado, te quedas sin poder facturar con tu programa en tu fecha. La decisión sensata es trabajar con el calendario publicado.
Qué implica adelantarse durante 2026
Adaptarse antes de tu fecha es voluntario y no te penaliza. Estos son los efectos reales de hacerlo.
Empiezas a remitir registros a la AEAT. Si activas la modalidad Verifactu, tus registros de facturación viajan a Hacienda al emitir. No cambia lo que declaras ni cuándo lo declaras.
Tus facturas salen con código QR. El receptor puede verificarlas. Para muchos clientes empresa es una señal de que estás al día, y algunos ya lo preguntan.
Descubres los problemas con tiempo. Los fallos de migración de histórico, de series de numeración o de integración con la asesoría aparecen en las primeras semanas. Mejor que aparezcan en un trimestre tranquilo.
Evitas el atasco. Proveedores y asesorías van a concentrar trabajo en los meses previos a cada fecha. La atención que recibas en primavera de 2026 no será la de diciembre.
Qué ocurre en País Vasco y Navarra
Ninguna de las fechas de 2027 aplica a quien tiene su domicilio fiscal en los territorios históricos vascos o en la Comunidad Foral de Navarra. Tienen competencias tributarias propias y su propio marco.
En el País Vasco rige TicketBAI, que persigue el mismo objetivo de trazabilidad e inalterabilidad con reglas y calendarios propios de cada diputación foral. Navarra tiene sus propias disposiciones. Si operas en varios territorios, la referencia es tu domicilio fiscal, y conviene confirmarlo con el asesor antes de contratar software.
Preguntas frecuentes
¿Cuándo entra en vigor Verifactu?
El reglamento está en vigor desde diciembre de 2023 y obliga a los fabricantes de software desde el 29 de julio de 2025. Para el usuario final, la obligación llega el 1 de enero de 2027 para sociedades y el 1 de julio de 2027 para autónomos.
¿Verifactu es obligatorio durante 2026?
No para quien emite las facturas. Durante 2026 la adaptación es voluntaria. Sí lo es para las empresas que desarrollan o comercializan el software.
¿Para quién será obligatorio Verifactu?
Para quien tribute por el Impuesto sobre Sociedades o por IRPF por actividad económica y emita facturas con un sistema informático, salvo los acogidos al SII y los sujetos a normativa foral.
¿Se puede volver a aplazar?
No hay ninguna norma en tramitación que lo prevea. El calendario vigente es el del Real Decreto-ley 15/2025 y fija las dos fechas de 2027.
Firma
Redacción E3Economía 3 es un medio económico de referencia en la Comunitat Valenciana, con una redacción especializada en empresa, industria, innovación, talento y financiación. Ofrecemos información y análisis sobre la economía real con rigor, enfoque útil y cercanía al tejido productivo, además de entrevistas, reportajes y especiales que conectan a la comunidad empresarial.
Artículos relacionados
La IA como el nuevo estándar de competitividad empresarial en Sommos Connecta
Últimas Noticias
¿Sabías que...?