 Mujeres al Timón
Del gimnasio tradicional a los nuevos modelos de bienestar
El sector del fitness facturó 3.235 millones de euros en España en 2025, con 8,35 millones de usuarios. La diversificación de servicios y la fidelización marcan el reto de rentabilizar el negocio
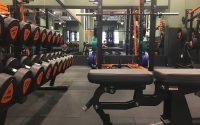
El negocio del fitness evoluciona hacia un modelo de servicios, especialización y bienestar. El gimnasio ya no se limita a ofrecer máquinas, pesas y cintas de correr. El entrenamiento convive con la atención personalizada, la recuperación física, la tecnología y otros servicios relacionados con la salud. Esta transformación cambia la experiencia del usuario y la estrategia comercial de las empresas, que buscan nuevas fuentes de ingresos y fórmulas para mejorar su rentabilidad.
El mercado español refleja la dimensión económica de esta actividad. Según el informe anual elaborado por la Fundación España Activa, Deloitte y la Federación Nacional de Instalaciones Deportivas (Fneid), la industria alcanzó en 2025 una facturación de 3.235 millones de euros, con 8,35 millones de usuarios y 5.806 centros fitness. El ingreso medio mensual por abonado se situó en 38,2 euros y la facturación media estimada por centro, en 557.000 euros. Estas cifras dimensionan el negocio, aunque no permiten determinar qué parte de los ingresos procede específicamente del bienestar.
En este escenario conviven grandes cadenas que compiten mediante precios ajustados, estudios especializados que ofrecen experiencias personalizadas y operadores que integran distintas actividades bajo un mismo techo. El reto ya no consiste únicamente en captar abonados, sino en conseguir que permanezcan en el centro y encuentren motivos para contratar nuevos servicios.
De la cuota a la propuesta de valor
Durante años, el modelo tradicional se apoyó en pagar una mensualidad para acceder a las instalaciones y utilizar los equipos disponibles. Las clases colectivas y el entrenamiento personal completaban la oferta, pero el acceso al gimnasio era el principal producto comercial.
Esa idea sigue vigente, aunque comparte protagonismo con propuestas especializadas. Algunos centros diseñan programas adaptados a objetivos concretos; otros incorporan servicios complementarios para acompañar al usuario antes, durante y después del entrenamiento. La diversificación permite diferenciarse de la competencia y aumentar los ingresos por cliente. Sin embargo, ampliar la oferta no garantiza una mayor rentabilidad. Cada actividad requiere inversión, profesionales y espacio, por lo que debe responder a una demanda suficiente.
Low cost, boutique y franquicias
La evolución del sector no ha impuesto un único modelo ganador. Los operadores han desarrollado fórmulas adaptadas a públicos, presupuestos y necesidades diferentes. El low cost apuesta por el volumen. Las cadenas económicas compiten con cuotas ajustadas, horarios amplios, instalaciones de gran capacidad y procesos automatizados. Su negocio depende de captar suficientes socios y controlar los costes operativos.
Los estudios boutique venden especialización. Pilates reformer, boxeo, entrenamiento funcional o sesiones de alta intensidad permiten construir una identidad propia. El cliente paga por una actividad concreta, el acompañamiento profesional y la experiencia. Las franquicias buscan replicar conceptos mediante una metodología, una marca y un sistema de gestión definidos. El crecimiento exige mantener la calidad del servicio y adaptar la inversión a cada mercado.
Las diferencias también se reflejan en la estructura empresarial. Según Deloitte, el 31% de los centros fitness españoles está gestionado por cadenas y el 69% por operadores individuales. Sin embargo, las cadenas concentran el 65% de los usuarios y el 68% de los abonados. Esta distribución muestra la capacidad de las redes para captar clientes y aprovechar economías de escala, mientras los operadores independientes mantienen un peso importante.
Método Maravilla
La especialización permite construir negocios alrededor de una disciplina y una identidad reconocibles. Un ejemplo es Método Maravilla, el concepto de entrenamiento de boxeo impulsado por JJ Matriz Capital junto al excampeón mundial Sergio «Maravilla» Martínez.
El proyecto acerca el boxeo a distintos perfiles mediante un sistema de aprendizaje por niveles, desde la iniciación hasta las etapas avanzadas. El contacto se reserva para el último nivel, siempre que el alumno esté preparado y decida dar ese paso. Así, es posible entrenar sin necesidad de competir.
José Manuel Costa, CEO de JJ Matriz Capital, explica que la trayectoria de Martínez y valores como el respeto forman parte de la identidad del método. La compañía cuenta con dos centros abiertos, en Lugo y Valencia, y otros dos en desarrollo, en A Coruña y Valencia. Su estrategia contempla nuevas aperturas mediante establecimientos propios, franquicias e inversores, con una posible expansión posterior a Argentina. Inmoking participa en la búsqueda de locales e IKS en su adecuación.
Qué segmentos del bienestar generan más dinero
El fitness forma parte de una economía del bienestar que mueve grandes volúmenes de dinero en todo el mundo. Según el Global Wellness Institute, el mercado mundial del cuidado personal y la belleza alcanzó los 1,35 billones de dólares en 2024. La alimentación saludable, la nutrición y el control del peso generaron 1,148 billones, mientras que la actividad física sumó 1,144 billones.
Estas cifras incluyen productos y servicios diversos, por lo que no representan exclusivamente los ingresos de los gimnasios ni permiten establecer qué actividad ofrece mayores márgenes. La facturación global depende del tamaño de cada mercado; la rentabilidad de un operador concreto está condicionada por sus costes, precios y capacidad para captar clientes.
La actividad física registró un crecimiento medio anual del 4,6% entre 2019 y 2024, frente al 4,8% del cuidado personal y la belleza. La evolución refleja el interés económico por el ejercicio y la salud, aunque no implica que todos los servicios complementarios crezcan al mismo ritmo.
Dentro de los gimnasios, la oportunidad consiste en combinar las cuotas con entrenamiento personal, fisioterapia, nutrición y recuperación. No existe una clasificación homogénea que permita determinar qué servicio complementario genera más ingresos en los centros españoles. Su contribución depende de la demanda local, el precio, la ocupación y los costes de personal e instalaciones.
Nutrición, fisioterapia y recuperación
Otra estrategia consiste en incorporar servicios complementarios al centro o mediante acuerdos con profesionales externos. La nutrición deportiva, la fisioterapia, la evaluación funcional y los programas de recuperación permiten cubrir distintas necesidades relacionadas con la actividad física.
Para el usuario, la ventaja es acceder a varios servicios desde un mismo espacio o mediante una red coordinada. Para el operador, supone ampliar su propuesta comercial y generar nuevas fuentes de facturación. Los bonos de sesiones y los programas personalizados también pueden aumentar el gasto por cliente y favorecer la fidelización. El control de los costes resulta decisivo.
Cambios en la tecnología
Las aplicaciones móviles, los sistemas de reservas y las herramientas de seguimiento están modificando la gestión de los centros. Estas soluciones permiten organizar clases, registrar entrenamientos, controlar accesos y mantener el contacto con los usuarios. A ello se suman los dispositivos wearables, como los relojes deportivos y las prendas inteligentes con sensores.
Los sistemas de reservas facilitan gestionar la capacidad de las clases, mientras las aplicaciones mantienen la relación con el usuario más allá de sus visitas al gimnasio. También abren la puerta a modelos híbridos que combinan sesiones presenciales y planes digitales. No obstante, incorporar tecnología no garantiza la fidelización. Su utilidad dependerá de que resuelva necesidades concretas y complemente un servicio de calidad.
Un mercado que atrae a los inversores
El tamaño del mercado, los ingresos recurrentes de las cuotas y las posibilidades de expansión han situado al fitness en el radar de inversores y grupos empresariales. Las oportunidades abarcan desde abrir nuevos centros hasta adquirir operadores o extender conceptos especializados a otras ciudades. La fragmentación española ofrece oportunidades para consolidar redes y desarrollar propuestas.
Infonif, la plataforma de información empresarial de Economía 3, permite consultar información mercantil y financiera para estudiar compañías, revisar sus cuentas y analizar su evolución. Los datos de facturación, gastos, resultados y balance ayudan a valorar la capacidad de una empresa para financiar aperturas, asumir deuda y sostener su actividad.
Comparar compañías tradicionales con operadores especializados puede aportar información sobre sus modelos de negocio, aunque las cuentas individuales no representan automáticamente el conjunto del mercado. Para medir la transición hacia el bienestar sería necesario distinguir los ingresos de las cuotas de los procedentes de servicios complementarios, con criterios homogéneos.
La expansión exige analizar también la inversión inicial. El acondicionamiento del local, el equipamiento, la contratación de personal y las campañas de captación generan necesidades de capital antes de alcanzar la actividad prevista. El punto de equilibrio y el tiempo necesario para cubrir los costes son determinantes para valorar la viabilidad.
Un negocio que exige rentabilidad
La transformación del gimnasio tradicional no significa que incorporar más servicios sea siempre la mejor decisión. Cada operador debe equilibrar precio, volumen de clientes, costes y diferenciación. Un negocio low cost necesita ocupación elevada y eficiencia. Un estudio boutique debe generar suficiente demanda para compensar su capacidad limitada. Un centro con fisioterapia o recuperación tiene que valorar la inversión y los ingresos adicionales. Así, el futuro del fitness pasa por personalizar la oferta, fidelizar a los abonados y gestionar las inversiones de forma rentable.
Firma
 Rafa DasíGraduado en Periodismo por la Universidad CEU Cardenal Herrera, con especialización en información económica y financiera del tejido empresarial valenciano. Encargado del contenido diario y de la gestión de las distintas plataformas de Economía 3, así como presentador del pódcast Las 5 claves.
Artículos relacionados


Últimas Noticias
¿Sabías que...?