 Mujeres al Timón


El negocio real de McDonald’s está en el alquiler, no en la hamburguesa
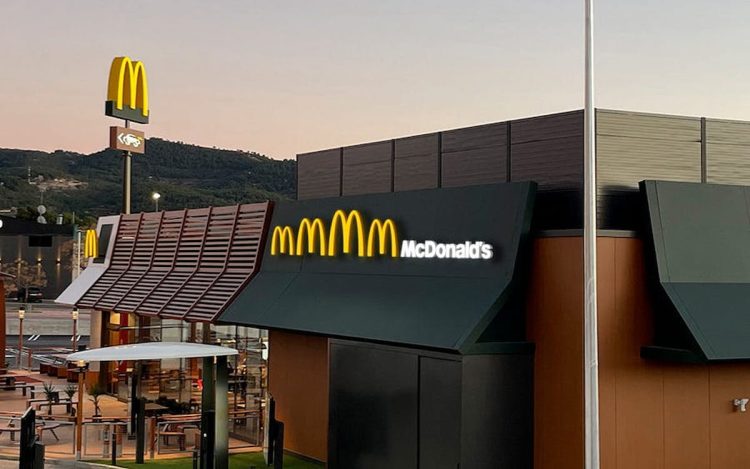
La compañía, McDonald's es propietaria del 56% de los terrenos y el 80% de los edificios tiene comprometidos 31.451 millones de dólares en rentas mínimas futuras y cobra sus franquicias más por local que por marca.
McDonald’s vendió el año pasado por valor de 139.400 millones de dólares en sus restaurantes de todo el mundo, pero solo apuntó en su cuenta de resultados 26.885 millones. La diferencia no es un error contable: alrededor del 95% de los 45.356 locales que la cadena tenía abiertos al cierre de 2025 pertenecen a empresarios independientes.
La compañía de Chicago no cobra por la comida que sirven esos restaurantes. Cobra por la marca y, sobre todo, por el suelo y el edificio en el que se levantan.
Esa segunda partida es la que sostiene la cuenta de resultados. En 2024, último ejercicio con el desglose por conceptos consultado en sus cuentas, McDonald’s facturó a sus franquiciados 15.715 millones de dólares, de los que 10.017 millones —el 63,7%— fueron alquileres y 5.606 millones, royalties.
Casi dos de cada tres dólares que la multinacional cobra a su red son renta inmobiliaria, no canon por usar los arcos dorados.
La mitad del margen sale del ladrillo
La proporción se traslada al beneficio. En 2025, los restaurantes franquiciados aportaron a McDonald’s 16.548 millones de dólares de ingresos y un margen de 13.930 millones, una vez descontados los 2.618 millones de costes de ocupación, que incluyen la amortización de los inmuebles propios y el alquiler que la compañía paga por los arrendados. Los restaurantes que gestiona directamente vendieron 9.690 millones y dejaron 1.422 millones de margen.
Si se mantiene el peso de las rentas observado en 2024, los alquileres habrían aportado en 2025 alrededor de 10.500 millones de dólares de ingresos y unos 7.900 millones de margen, una vez imputados a esa partida la totalidad de los costes inmobiliarios. Es más de la mitad del margen de restaurante del grupo y más que los royalties y los locales propios sumados.
La imagen que queda es la de una inmobiliaria con cocinas. El negocio de vender hamburguesas explica apenas un 9% del margen. El de arrendar locales, en torno al 51%.
| Origen del margen de restaurante (2025) | Millones de $ | Peso |
|---|---|---|
| Alquileres cobrados a franquiciados, netos de costes inmobiliarios | ≈ 7.900 | 51% |
| Royalties y cuotas de franquicia | ≈ 6.000 | 39% |
| Restaurantes gestionados por la propia compañía | 1.422 | 9% |
| Total margen de restaurante | 15.351 | 100% |
Fuente: estimación de Economía 3 a partir del informe anual 2025 (10-K) de McDonald’s Corporation y del desglose de ingresos por franquicias de 2024. Los costes de ocupación se imputan íntegramente a la partida de alquileres.
Un casero con 31.451 millones comprometidos
El contrato de franquicia convencional describe con precisión quién pone qué. McDonald’s es normalmente la propietaria del terreno y del edificio, o firma un arrendamiento a largo plazo sobre ambos, y el franquiciado paga el equipamiento, la señalización, el mobiliario y la decoración. A cambio de explotar el local durante 20 años, abona un alquiler y un canon calculados como porcentaje de sus ventas, con una renta mínima fijada de antemano, además de una cuota inicial.
El tamaño de esa cartera aparece en el balance. En los mercados que gestiona directamente, la compañía era dueña al cierre de 2025 de aproximadamente el 56% de los terrenos y el 80% de los edificios de sus restaurantes.
El inmovilizado material neto asociado a los acuerdos de franquicia ascendía a 22.800 millones de dólares, de los que 7.100 millones corresponden a suelo, tras deducir 16.900 millones de amortización acumulada. A ello se suman 14.606 millones en derechos de uso de inmuebles arrendados.
Y, sobre todo, aparece en los compromisos futuros: los alquileres mínimos que los franquiciados deben pagar a McDonald’s por los contratos ya firmados suman 31.451 millones de dólares, repartidos casi a partes iguales entre locales en propiedad (15.843 millones) y arrendados (15.608 millones).
Son ingresos contractualmente comprometidos con independencia de cuántas hamburguesas se vendan, porque la renta mínima se cobra igual.
Por qué la renta manda sobre los royalty
La diferencia entre ambos conceptos no es solo de tamaño. El canon por servicios se sitúa, según el documento de información precontractual que McDonald’s USA entrega a los candidatos a franquiciado —conocido como FDD—, en el 4% o el 5% de las ventas brutas en función del caso. El alquiler no tiene un porcentaje único: se calcula en función de lo que la compañía haya invertido en el terreno, la urbanización y el edificio, con un suelo fijo. En la edición de 2025 de ese documento, el alquiler efectivo pagado por los franquiciados oscilaba entre el 0% y el 33,33% de sus ventas.
El resultado es un ingreso que crece con dos palancas: sube cuando lo hacen las ventas del restaurante, pero también cuando McDonald’s invierte más en el inmueble. La compañía lo defiende en su informe anual con un argumento operativo: sostiene que el control del inmueble, unido a la coinversión del franquiciado, le permite alcanzar niveles de rendimiento por restaurante que sitúa entre los más altos del sector.
Frente a la renta, el royalty tiene una ventaja: llega prácticamente sin coste asociado. Pero también un techo, porque está fijado por contrato. Por eso el alquiler, pese a soportar amortizaciones y arrendamientos, sigue aportando más margen que la marca.
La cuenta de una hamburguesa
¿Cómo se reparte entonces cada venta? En Estados Unidos, los restaurantes franquiciados vendieron 51.946 millones de dólares en 2025 y McDonald’s les facturó 7.371 millones entre alquiler, canon y cuotas: el 14,2% de esas ventas. Tras cubrir sus costes inmobiliarios, a la compañía le quedó un margen de 6.078 millones, el 11,7% de lo que se vendió en esos locales.
El FDD permite completar la otra mitad de la ecuación. En su edición de 2026, con datos de 2025, el restaurante tradicional medio estadounidense vendió unos 4,09 millones de dólares, y el documento detalla una cuenta tipo para locales de 3,4 millones: tras el coste de la comida y los gastos de explotación —personal, publicidad, suministros, seguros y el sueldo del propio franquiciado como gerente—, el resultado antes de costes de ocupación asciende a 864.000 dólares, un 25,4% de las ventas. De ahí todavía hay que restar lo que se paga a McDonald’s.
Con la media estadounidense aplicada a ese restaurante tipo, de cada 10 dólares de venta unos 1,42 viajan a McDonald’s, que conserva 1,17 tras cubrir el coste de los inmuebles, y al franquiciado le quedan alrededor de 1,12. Con ellos debe amortizar una inversión inicial que el propio FDD sitúa entre 1,47 y 2,8 millones de dólares, pagar los intereses de su financiación y tributar. El casero cobra antes, cobra fijo y no fríe una sola patata.
| Destino de cada 10 dólares de venta | Dólares |
|---|---|
| Comida, envases, personal, publicidad y resto de gastos del restaurante | 7,46 |
| Alquiler y canon pagados a McDonald’s | 1,42 |
| · margen que conserva McDonald’s tras sus costes inmobiliarios | 1,17 |
| · costes inmobiliarios de McDonald’s (amortización y arrendamientos) | 0,25 |
| Resultado del franquiciado antes de amortizaciones, intereses e impuestos | 1,12 |
Fuente: estimación de Economía 3 a partir del informe anual 2025 (10-K) de McDonald’s Corporation y del FDD 2026 de McDonald’s USA, para un restaurante tipo de 3,4 millones de dólares de ventas.
El franquiciado absorbe la inflación
Hay un matiz decisivo en ese reparto: tanto la renta como el canon se calculan sobre lo que se vende, no sobre lo que se gana. Cuando suben los salarios, la energía o la carne, el ingreso de McDonald’s no se resiente; el margen del restaurante, sí. La comparación entre las dos últimas ediciones del FDD lo ilustra: un local de 3,4 millones de ventas generaba 879.000 dólares de resultado antes de costes de ocupación con datos de 2024 y 864.000 con datos de 2025. Con 3,2 millones, la cifra cayó de 812.000 a 795.000 dólares.
La compañía, mientras tanto, atribuye la mejora de su beneficio de 2025 principalmente a los mayores márgenes procedentes de las ventas de sus franquiciados. En su apartado de riesgos reconoce la contrapartida: sus resultados dependen en gran medida del éxito financiero de esa red, de su disposición a invertir en las iniciativas de la marca y de su acceso a financiación a tipos razonables.
El mismo guion en España
El modelo se replica en España, donde la lógica inmobiliaria aparece incluso en el argumentario comercial. Las condiciones que la compañía publica para los candidatos a franquiciado exigen una inversión inicial de entre 950.000 euros y 1,05 millones —de los que 350.000 deben ser fondos propios—, unos doce meses de formación no remunerada y dedicación exclusiva al restaurante. A cambio, McDonald’s se compromete a proporcionar siempre el local y a asumir la inversión inmobiliaria y de construcción.
Es decir: el franquiciado español financia equipamiento y circulante, y la multinacional se queda con el activo. La cadena informó en septiembre de 2024 de que contaba con más de 600 restaurantes en el país, el 95% operados por 120 franquiciados, y de un plan para abrir 200 establecimientos hasta alcanzar los 800 en 2028. En la provincia de Valencia sumaba 34 locales tras la apertura de Silla, en julio de 2025. Cada nueva apertura amplía, además de la red, la cartera inmobiliaria del grupo.
Una cartera que financia el dividendo
La previsibilidad de las rentas explica también la política financiera del grupo. En 2025, sus operaciones generaron 10.551 millones de dólares y el flujo de caja libre alcanzó los 7.186 millones, el 84% del beneficio neto. La compañía devolvió 7.131 millones a sus accionistas —5.115 en dividendos y 2.016 en recompra de acciones— y encadena 50 años consecutivos elevando su retribución.
Con ese colchón puede operar con una deuda de 40.000 millones de dólares y un patrimonio neto contable negativo de 1.791 millones, una situación habitual en compañías que llevan años destinando a dividendos y recompras más recursos de los que retienen. Y puede seguir comprando suelo: abrió 2.276 restaurantes en 2025, prevé unos 2.600 en 2026 con una inversión de entre 3.700 y 3.900 millones y aspira a llegar a 50.000 locales a finales de 2027.
El talón de Aquiles: que entren clientes
Ningún contrato protege, sin embargo, de la caída del tráfico. En el segundo trimestre de 2026, McDonald’s elevó sus ingresos un 4%, hasta 7.099 millones de dólares, y su beneficio neto un 5%, hasta 2.362 millones, con los ingresos por franquicias creciendo otro 4%.
Pero en Estados Unidos las ventas comparables avanzaron solo un 0,8%, sostenidas por un tique medio más alto y pese al descenso del número de clientes. La compañía nombró ese mismo día a Skye Anderson presidenta de McDonald’s USA para acelerar su mayor mercado.
Ahí está el límite del modelo inmobiliario. Mientras los precios suben, la renta y el canon crecen solos. Si los clientes dejan de entrar y los costes siguen al alza, el primero en notarlo es quien está detrás del mostrador. El casero solo lo percibe cuando el inquilino ya no puede pagar.
Firma
 Ana SánchezRedactora licenciada en Periodismo por la Universidad CEU Cardenal Herrera con más de tres años de experiencia en diferentes áreas y medios de comunicación de la Comunidad Valenciana.
Artículos relacionados
La IA como el nuevo estándar de competitividad empresarial en Sommos Connecta
Últimas Noticias
¿Sabías que...?