Logotipo de Mujeres al Timón Mujeres al Timón
Club Alcatí
Lunes, 26 de Octubre de 2026
Pulsa ENTER para buscar
Infonif Club Empresas Podcast Rankings Eventos Revistas
Jaume I 750 Aniversari

Anatomía Financiera - Página 3

Frasers quiere Hugo Boss: qué hay detrás de la OPA de 38 euros

Rafa Dasí - lectura 4 mins

La OPA de Frasers sobre Hugo Boss no va solo de moda. Va de precio, control y margen. Hugo Boss ha confirmado oficialmente que Frasers Group ha publicado su intención de lanzar una oferta pública voluntaria para adquirir sus acciones. La operación no ha sido coordinada con la compañía alemana y el precio indicado es de 38 euros por acción, una prima del 4% frente al cierre de 36,46 euros del 10 de junio de 2026 y también frente al VWAP de tres meses de 36,41 euros. Los consejos de administración y supervisión de Hugo Boss ana

Mundial 2026: DAZN paga la gran fiesta del fútbol, pero Telefónica juega la final del abonado

Rafa Dasí - lectura 7 mins

El Mundial 2026 no solo se jugará en Estados Unidos, México y Canadá. También se jugará en los balances de quienes han convertido el fútbol en contenido estratégico. La Copa Mundial de la FIFA 2026 tendrá 48 selecciones, 104 partidos y se disputará entre el 11 de junio y el 19 de julio; en España, DAZN ofrecerá la cobertura completa del torneo, RTVE emitirá partidos en abierto y Movistar Plus lo integrará a través de DAZN Mundial para sus clientes con DAZN LALIGA contratado. La pregunta financiera no es solo quién emit

Bad Bunny llena estadios, pero el dinero grande se reparte lejos del escenario

Rafa Dasí - lectura 9 mins

Bad Bunny no es solo un artista en gira. Es una prueba de estrés para toda la cadena económica de la música. Su DeBÍ TiRAR MáS FOToS World Tour tiene fechas oficiales en España en 2026, con conciertos anunciados en Barcelona y Madrid, y llega después de cerrar 2025 como el artista más escuchado del mundo en Spotify, con 19.800 millones de reproducciones. Alrededor de ese fenómeno aparecen tres negocios muy distintos: Live Nation, que cerró 2025 con 25.200 millones de dólares de ingresos; Spotify, que alcanzó en el primer t

Gasolineras low cost: quién gana más dinero en España

Gasolineras low cost: quién gana más dinero en España

Rafa Dasí - lectura 9 mins

La gasolina low cost ya no es un fenómeno marginal. La CNMC calcula que las estaciones desatendidas representaban en abril de 2025 el 15,2% de la red peninsular, y que el gasóleo A en estas instalaciones fue, de media, un 6,2% más barato que el conjunto de Península y Baleares. Pero las cuentas cuentan una historia menos evidente que el cartel del precio: no todas las cadenas baratas convierten igual el volumen en beneficio. En 2024, Plenergy Grupo alcanzó 1.500,2 millones de euros de cifra de negocios y ganó 36,4 millones; Petr

OHLA gana 7,8 millones y eleva márgenes, pero sigue sin generar caja

Rafa Dasí - lectura 8 mins

Para muchos lectores sigue siendo OHL. En el mercado, en sus comunicaciones financieras y en la CNMV, sin embargo, la compañía opera hoy como OHLA, aunque la razón social continúa siendo Obrascón Huarte Lain, S.A. No obstante, el cambio de marca se comunicó en julio de 2021, después de 22 años utilizando la enseña OHL, y llegó en plena etapa de recapitalización, refinanciación y recomposición financiera del grupo. La propia compañía informó entonces del lanzamiento de la nueva marca, del cambio de ticker de OHL a OHLA

Dcoop, Coosur y Carbonell: quién ganó la batalla del aceite en 2024

Rafa Dasí - lectura 9 mins

El aceite de oliva vivió en 2024 un año un tanto extraño: vender caro no significó necesariamente ganar mucho. La sequía elevó la materia prima, el consumidor pagó precios históricamente altos y las grandes marcas tuvieron que defender margen en un mercado mucho más sensible. En ese tablero, tres nombres ayudan a entender la nueva anatomía financiera del sector: Dcoop, Coosur y Carbonell. La comparación se hace sobre cuentas individuales de 2024 para no mezclar grupos consolidados, sociedades holding y perímetros distintos

Comercio de proximidad

Molins e Inmocemento: el cemento vuelve a crecer, pero la deuda decide quién acelera

Rafa Dasí - lectura 8 mins

El cemento español vuelve a moverse. Tras años en los que el sector ha vivido más pendiente de la energía, las emisiones y la debilidad de la construcción que del crecimiento, la demanda ha recuperado tracción. El consumo cerró 2024 en 14,88 millones de toneladas, un 2,9% más, y en noviembre de 2025 acumulaba 15,23 millones de toneladas, con un avance del 10,9% respecto al mismo periodo del año anterior, según Oficemen y la Estadística del Cemento. La recuperación existe, pero no elimina la gran pregunta financiera: qué c

Mahou, Damm y Estrella Galicia: quién gana más cuando España bebe menos cerveza

Mahou, Damm y Estrella Galicia: quién gana más cuando España bebe menos cerveza

Ana Sánchez - lectura 9 mins

España bebe menos cerveza, pero las grandes cerveceras no necesariamente ganan menos dinero. Esa es la paradoja financiera que explica el nuevo ciclo del sector: en 2024, el consumo per cápita cayó de 55,5 a 52,8 litros, mientras la cerveza sin alcohol ganó peso y ya representa el 14% de la cerveza comercializada en España. En ese contexto, Mahou San Miguel alcanzó 1.933,5 millones de euros de facturación, 300,3 millones de EBITDA y 114,8 millones de beneficio neto. Damm facturó 2.025 millones, obtuvo 321 millones de EBITDA y

Telefónica vuelve al mercado de deuda con el foco en reducir apalancamiento

Telefónica vuelve al mercado de deuda con el foco en reducir apalancamiento

Rafa Dasí - lectura 6 mins

Telefónica ha vuelto al mercado de deuda en un momento clave para su relato financiero. La compañía no necesita demostrar solo que puede crecer; necesita demostrar que puede financiarse a largo plazo, invertir en red, sostener dividendo y reducir apalancamiento al mismo tiempo. La última emisión de 750 millones de euros, con vencimiento en noviembre de 2034 y cupón anual del 4,3525%, llega después de un primer trimestre en el que la operadora facturó 8.127 millones, elevó el EBITDA ajustado hasta 2.836 millones y redujo la de

Telefónica pierde 411 millones, pero reduce deuda tras salir de Latam

Telefónica pierde 411 millones, pero reduce deuda tras salir de Latam

Rafa Dasí - lectura 6 mins

Telefónica ha empezado 2026 con una paradoja contable que resume bien su momento corporativo: pierde dinero en el resultado neto, pero mejora su perfil financiero. La operadora cerró el primer trimestre con unos ingresos de 8.127 millones de euros, un EBITDA ajustado de 2.836 millones y unas pérdidas atribuidas de 411 millones, impactadas por las operaciones de salida de Latinoamérica. Al mismo tiempo, redujo su deuda financiera neta en cerca de 1.500 millones, hasta 25.342 millones, y situó el apalancamiento en 2,72 veces. La le

Bienestar
Rovi, Almirall y Faes Farma: quién tiene más margen oculto en la farmacia española

Rovi, Almirall y Faes Farma: quién tiene más margen oculto en la farmacia española

Rafa Dasí - lectura 6 mins

La farmacia española no solo compite por vender más medicamentos. Compite por convertir ciencia, fabricación, marca y expansión internacional en margen. Y las cuentas de 2025 muestran tres realidades muy distintas: Rovi cerró el ejercicio con 743,5 millones de euros de ingresos operativos, 216,2 millones de EBITDA y un margen del 29,1%; Almirall alcanzó 1.108,1 millones de ventas netas, 232,9 millones de EBITDA y un margen del 21%; y Faes Farma elevó sus ingresos hasta 627 millones, aunque su beneficio cayó hasta 79,7 millones

Aena gana más con 81 millones de pasajeros y reduce deuda

Aena gana más con 81 millones de pasajeros y reduce deuda

Rafa Dasí - lectura 7 mins

Aena ha arrancado 2026 con una combinación que explica por qué el negocio aeroportuario español sigue siendo una de las grandes máquinas de caja del mercado: más pasajeros, más ingresos, más beneficio y menos deuda. El grupo cerró el primer trimestre con 81,3 millones de pasajeros, un 3,8% más que un año antes; 1.479,9 millones de euros de ingresos, un 11,6% más; y 329,4 millones de beneficio neto, frente a los 301,3 millones del mismo periodo de 2025. La fotografía financiera es especialmente relevante porque el crecimien

Real Madrid o Barça: quién gana el Clásico financiero fuera del campo

Rafa Dasí - lectura 9 mins

El Clásico ya no se juega solo en el césped. También se juega en el balance, en la caja, en la masa salarial y en la capacidad de convertir estadio, marca y títulos en ingresos recurrentes. Y las cuentas de la temporada 2024/25 dejan una fotografía clara: el Real Madrid llega con más músculo financiero; el FC Barcelona mejora con fuerza, pero todavía compite con una mochila más pesada. El Madrid cerró el ejercicio con 1.184,7 millones de euros de ingresos antes de traspasos, 242,9 millones de EBITDA y 24,3 millones de benefi

Indra desafía a Telefónica Tech: el negocio crítico acelera su crecimiento

Rafa Dasí - lectura 7 mins

La nueva batalla de las comunicaciones ya no se libra solo en fibra, móvil o clientes conectados. También se juega en defensa, satélite, ciberseguridad, cloud, tráfico aéreo, datos e infraestructuras críticas. Indra creció un 14,6% en ingresos en el primer trimestre de 2026, elevó su EBITDA  un 54,7% y cerró marzo con una cartera de 20.334 millones de euros. Telefónica, por su parte, sigue siendo el gran operador de escala, con 35.120 millones de ingresos en 2025, pero su crecimiento orgánico es mucho más moderado: un 1,5

Cuando el crudo se complica, no todas las energéticas sufren igual

Cuando el crudo se complica, no todas las energéticas sufren igual

Rafa Dasí - lectura 5 mins

El petróleo vuelve a tensar el tablero global, pero no todas las energéticas reciben el impacto de la misma forma. Para el consumidor, la señal visible está en la gasolinera. Para las compañías, la verdadera batalla se libra en otra parte: margen de refino, capacidad comercial, estructura financiera y diversificación del negocio. Por eso, cuando el barril sube o se vuelve imprevisible, no basta con mirar el precio del brent para entender quién gana y quién pierde. En la península ibérica, tres grupos resumen bien esa nueva

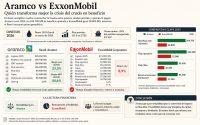
Aramco y ExxonMobil: el negocio que transforma la crisis del crudo en beneficio

Aramco y ExxonMobil: el negocio que transforma la crisis del crudo en beneficio

Rafa Dasí - lectura 8 mins

El petróleo ha vuelto a demostrar que no es solo una materia prima: es una transferencia de renta. Cuando el barril se encarece, el golpe llega a aerolíneas, transporte, campo, industria y consumidores. Sin embargo, al otro lado de la factura aparecen gigantes capaces de convertir la tensión energética en beneficios, flujo libre, dividendos y músculo financiero. Saudi Aramco cerró 2025 con 104.700 millones de dólares de beneficio neto ajustado, 136.200 millones de flujo operativo y 85.400 millones de flujo libre. ExxonMobil, po
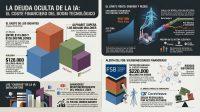
La deuda oculta de la IA: Amazon, Microsoft y Meta en el radar del FSB

La deuda oculta de la IA: Amazon, Microsoft y Meta en el radar del FSB

Rafa Dasí - lectura 6 mins

La inteligencia artificial está generando una nueva carrera global por capacidad de cómputo. Pero detrás de los anuncios sobre chips, modelos y productividad aparece otra realidad mucho menos visible: una ola de inversión multimillonaria financiada con deuda, crédito privado y compromisos de capital que empieza a preocupar a los supervisores financieros internacionales. El Financial Stability Board (FSB), organismo encargado de vigilar riesgos sistémicos globales, ha advertido esta semana de las vulnerabilidades crecientes asoci

Mercadona lidera la batalla del supermercado español frente a Carrefour y Eroski

Mercadona lidera la batalla del supermercado español frente a Carrefour y Eroski

Rafa Dasí - lectura 3 mins

La gran batalla del supermercado español ha cambiado de escenario. Tras dos años dominados por la inflación y la subida de precios, el sector encara ahora un contexto distinto: el consumidor es más sensible al gasto y elevar tarifas ya no garantiza mejores resultados. En este nuevo ciclo, la clave vuelve a ser estructural: eficiencia operativa, rotación, logística y capacidad de proteger márgenes sin perder cuota. En este tablero competitivo destacan tres actores que representan modelos diferenciados dentro del retail alimentar

Stellantis y Volkswagen caen en bolsa por bajos márgenes y poca caja

Stellantis y Volkswagen caen en bolsa por bajos márgenes y poca caja

Rafa Dasí - lectura 4 mins

La bolsa ha empezado a castigar con mayor dureza a los fabricantes europeos que no consiguen traducir crecimiento en rentabilidad real. Stellantis cayó con fuerza tras presentar un flujo de caja libre industrial negativo de 1.921 millones en el primer trimestre de 2026, pese a elevar ingresos un 6%, hasta 38.132 millones, y volver a beneficio con 377 millones. Volkswagen, por su parte, redujo su resultado operativo un 14,3%, hasta 2.500 millones, con un margen del 3,3%. En el caso de Porsche confirmó que ni el segmento premium escap

ACS, Ferrovial y Acciona

ACS, Ferrovial o Acciona: ¿Quién está mejor para crecer sin disparar su deuda?

Sara Martí - lectura 5 mins

La gran prueba para las constructoras e infraestructuras ya no es solo crecer. Es hacerlo sin que la factura financiera se les vaya de las manos. Después de dos años marcados por la inversión, la expansión internacional y la presión de los tipos, el mercado empieza a separar mejor que nunca a las compañías que convierten el crecimiento en caja de las que necesitan más balance para sostenerlo. Y, a tenor de las últimas cuentas publicadas, ACS parte con la posición financiera más blindada; Ferrovial conserva un perfil defensi

IAG, Ryanair y easyJet: ¿Qué modelo está ganando más dinero en el cielo europeo?

Sara Martí - lectura 4 mins

El tráfico aéreo en Europa ya no es el mismo que antes de la pandemia, pero tampoco lo es la forma de ganar dinero. La demanda ha vuelto, los aviones vuelan llenos y las aerolíneas han recuperado resultados. La diferencia ahora no está en quién transporta más pasajeros, sino en quién convierte mejor esa demanda en rentabilidad. Ahí es donde aparecen tres modelos muy distintos en el mismo mercado. El grupo International Airlines Group (IAG), con un negocio diversificado y peso en largo radio; la irlandesa Ryanair, referencia de

Club deportivo empresarial Alcatí

Construir en la actualidad es un 32% más caro que hace cinco años

Maria Toldrà - lectura 9 mins

Los costes de construcción no han dejado de subir. Y lo han hecho de forma persistente, acumulativa y, sobre todo, estructural. Lo que comenzó como un shock puntual tras la pandemia se ha consolidado en una nueva realidad para el sector: construir hoy es significativamente más caro que hace apenas cinco años. Según explica Daniel Cuervo, portavoz de la Asociación de Promotores Constructores de España (APCEspaña), desde 2020 hasta 2025, el coste de construcción ha aumentado un 32 %, una subida que sitúa el coste medio en torn

1 2 3 4