 Mujeres al Timón
Prosegur crece un 7,5%, pero el margen cae y la deuda sigue cerca de 1.400 millones
Prosegur eleva ventas hasta 3.946 millones y EBITDA hasta 435 millones, pero el EBIT cae un 2,3%. Analizamos margen, flujo de caja y deuda
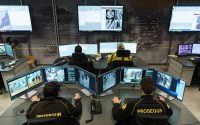
Prosegur Compañía de Seguridad, S.A. está creciendo, pero no todo ese crecimiento llega con la misma fuerza al resultado operativo. En los nueve primeros meses de 2026, las ventas aumentaron un 7,5%, hasta 3.946,2 millones de euros; el Ebitda avanzó un 6,2%, hasta 434,9 millones; y el resultado neto consolidado mejoró un 5,6%, hasta 86,6 millones.
Sin embargo, hay que revisar la cuenta de resultados. El EBIT retrocedió un 2,3%, hasta 230,5 millones, y su margen pasó del 6,4% al 5,8%. El Ebitda ajustado también cayó un 1,7%, hasta 253,9 millones.
Ahí está la tesis de las cuentas: Prosegur vende más y genera más Ebitda, pero todavía no convierte ese crecimiento en más resultado operativo. Y lo hace mientras mantiene una deuda financiera neta de 1.397,3 millones de euros.
La información financiera se ha contrastado con documentación remitida a la CNMV, fuentes corporativas y la información mercantil disponible en Infonif.
Security tira del crecimiento
La expansión tampoco es homogénea entre negocios. Security alcanzó 2.137,4 millones de euros de ventas, un 9,8% más, y ya representa el 54,2% de los ingresos del grupo. Se consolida así como el principal motor de Prosegur.
Alarmas crece incluso más rápido: sus ingresos aumentaron un 16,3%, hasta 202,2 millones. AVOS, aunque todavía pequeño en el conjunto, elevó su facturación un 54,3%, hasta 97 millones, ayudado también por cambios de perímetro.
Cash muestra otra dinámica. Sus ventas alcanzaron 1.509,6 millones, apenas un 1,4% más. Sigue representando cerca del 38% de los ingresos consolidados, pero crece muy por debajo de Security y Alarmas.
La composición del grupo, por tanto, está cambiando. El crecimiento se desplaza progresivamente hacia seguridad, tecnología, alarmas y servicios, mientras el negocio tradicional de efectivo pierde peso relativo.
El problema no está en vender, sino en el margen
El margen Ebitda se mantiene prácticamente estable, en torno al 11%, pero las amortizaciones del inmovilizado aumentaron un 19,8%, hasta 181 millones.
De esta forma, Prosegur está creciendo, pero también soporta una estructura de inversión y activos que absorbe una parte mayor del resultado.
Incluso el beneficio antes de impuestos cae un 3,4%, hasta 169,5 millones. El beneficio neto mejora, pero no porque el negocio operativo esté acelerando más que el año anterior.
La compañía gana más dinero en términos finales, pero todavía no ha conseguido que la mejora de ventas se traduzca en una expansión del margen operativo.
Mejora el flujo de caja operativo
Prosegur generó 134,8 millones de euros de flujo de caja operativo, un 11% más que un año antes. Es una señal positiva porque la actividad está convirtiendo mejor el resultado operativo en efectivo.
Sin embargo, la inversión material absorbió 115,3 millones. Si se cruza únicamente ese capex con el flujo operativo, el excedente queda muy reducido antes de adquisiciones, dividendos y otras salidas financieras.
La propia compañía señala una mejora en la conversión basada en Ebitda menos capex, que pasa del 70% al 73%.
Aun así, el flujo neto total del periodo continúa siendo negativo en 28,9 millones de euros, aunque mejora frente a los 43,9 millones negativos del año anterior.
Por eso conviene separar beneficio y flujo de caja: Prosegur gana 86,6 millones y mejora el flujo operativo, pero el conjunto de inversiones y pagos sigue dejando una salida neta de efectivo.
La deuda mejora en ratios, no en euros
La deuda financiera neta se situó en 1.397,3 millones, frente a 1.376,8 millones al cierre de 2025. Por tanto, en términos absolutos no cae.
Lo que sí mejora es el apalancamiento relativo. Incluyendo arrendamientos y utilizando la métrica publicada por la compañía, la ratio deuda financiera neta/Ebitda baja de 2,4 a 2,3 veces.
La mejora procede fundamentalmente del crecimiento del Ebitda, no de una reducción contundente de la deuda.
El patrimonio neto también sube, desde 802,1 hasta 909 millones, lo que ayuda a rebajar la presión financiera relativa.
En consecuencia, el balance mejora en ratios, pero todavía no por una reducción material del endeudamiento.
Las claves de Prosegur
Prosegur no tiene hoy un problema de crecimiento. Tiene un problema de conversión.
Las ventas avanzan un 7,5%, Security gana peso, Alarmas crece a doble dígito y el flujo de caja operativo mejora. Pero el EBIT cae un 2,3%, el margen operativo se estrecha y la deuda financiera neta permanece cerca de 1.400 millones.
La siguiente fase dependerá de dos cuestiones: que los negocios que más crecen consigan mejorar el margen del grupo y que el aumento del flujo operativo termine traduciéndose en una reducción efectiva de deuda.
En definitiva, para Prosegur ya no basta con vender más. El verdadero salto financiero consiste en transformar ese crecimiento en más EBIT, más flujo de caja libre y menos apalancamiento.
Firma
 Rafa DasíGraduado en Periodismo por la Universidad CEU Cardenal Herrera, con especialización en información económica y financiera del tejido empresarial valenciano. Encargado del contenido diario y de la gestión de las distintas plataformas de Economía 3, así como presentador del pódcast Las 5 claves.
Artículos relacionados
Últimas Noticias
¿Sabías que...?