 Mujeres al Timón
BBVA pierde cuota hipotecaria y la gana en consumo, pymes y empresas
El crecimiento de las nuevas hipotecas en España se modera al 2,1% hasta agosto, frente al 22% de 2025. BBVA mantiene su política de precios según el riesgo y la vinculación de cada cliente
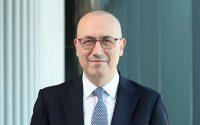
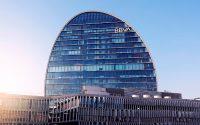
«Nuestro foco es el crecimiento orgánico». El consejero delegado de BBVA, Onur Genç, ha reafirmado esta estrategia y ha vuelto a dar por cerrada la opa sobre Banco Sabadell durante la presentación de los resultados de los nueve primeros meses de 2026, en los que el grupo ganó 9.066 millones de euros, un 13,6% más interanual. En una comparecencia marcada por la competencia y la evolución del crédito, Genç ha defendido la capacidad de la entidad para competir con los neobancos y ha destacado las oportunidades de la inteligencia artificial, aunque considera prematuro cuantificar sus ahorros. Por su parte, el director financiero, Gonzalo Rodríguez, ha reconocido la pérdida de cuota hipotecaria en España, frente a las ganancias en consumo, pymes y empresas.
El beneficio acumulado se apoya en la evolución del margen de intereses y las comisiones. La cartera crediticia del grupo aumentó un 20,4% interanual a tipos de cambio constantes, con crecimientos del 7,3% en España y del 12% en México. La rentabilidad sobre el patrimonio tangible -ROTE- se situó en el 22% y la ratio de eficiencia, en el 37,9%.
Más allá de las cuentas, las preguntas sobre posibles operaciones corporativas han vuelto a ocupar parte de la rueda de prensa. Genç ha insistido en que la opa sobre Sabadell es «un capítulo cerrado» y ha reiterado que la prioridad está en desarrollar los negocios de los mercados donde BBVA ya opera.
Preguntado por sus peticiones a un futuro Gobierno y por el impuesto a la banca, ha evitado entrar en el debate político. «Nuestro foco está en los clientes», ha respondido.
Menos cuota hipotecaria y más peso en otros negocios
El mercado hipotecario español ha sido otro de los asuntos centrales de la comparecencia. Rodríguez ha explicado que el crecimiento de la nueva producción de crédito hipotecario se ha desacelerado: pasó del 22% en 2025 al 2,1% en los ocho primeros meses de 2026.
El director financiero ha vinculado esta desaceleración al menor número de operaciones de compraventa de viviendas y a la moderación del crecimiento de los precios. Según ha indicado, esa ralentización todavía no se refleja en la cartera hipotecaria.
En el caso de BBVA, ha reconocido que la entidad pierde cuota en este segmento, aunque ha precisado que no se trata de una situación nueva. Su política comercial consiste en atender a sus clientes con precios ajustados a su perfil de riesgo y al grado de vinculación con el banco.
La pérdida de peso en hipotecas convive, según ha expresado, con una mayor cuota en financiación al consumo, pymes y empresas.
Genç ha ofrecido una valoración favorable sobre las perspectivas de la economía española y su efecto en la actividad de la entidad. En concreto, a reafirmado que «nuestro negocio está creciendo con una fortaleza muy buena».
La expansión del crédito también ha centrado sus explicaciones sobre la estrategia internacional. El consejero delegado ha defendido que la prioridad es mejorar las franquicias existentes y su rentabilidad, con independencia de que estén situadas en mercados emergentes o desarrollados.
La competencia digital se decide en el banco principal del cliente
Ante el avance de los neobancos, Genç ha defendido que BBVA dispone de herramientas para competir con éxito. Entre ellas, ha mencionado sus capacidades digitales, una oferta de productos más amplia y la confianza de los clientes.
El consejero delegado ha reconocido la aportación de estos competidores en experiencia de usuario y precios. También ha reconocido que el banco debe aprender de ellos cuando desarrollen soluciones mejores.
Su argumento comercial se ha centrado en la capacidad que tiene la entidad vasca para atender las distintas necesidades financieras de una misma persona que van desde la cuenta y la tarjeta hasta la hipoteca, los seguros o los fondos de inversión. Frente a esa oferta, ha indicado que muchos neobancos concentran su actividad en un número más reducido de productos.
Genç ha distinguido, además, entre captar usuarios y convertirse en su entidad de referencia. Un cliente puede operar con varios bancos, ha incidido, pero la relación principal sigue siendo un terreno en el que, a su juicio, los neobancos tienen una posición más limitada.
La expansión digital de BBVA también avanza fuera de España. En Italia, la entidad ha superado el millón de clientes en su quinto año de actividad, cuando su plan de negocio situaba ese objetivo en el octavo. Genç ha añadido que espera alcanzar beneficios antes de lo previsto inicialmente.
La inteligencia artificial mejora procesos, pero aún sin cifra de ahorro
La inteligencia artificial ocupa una parte creciente de la estrategia del grupo. Durante la presentación, Genç ha expuesto dos aplicaciones concretas: un asistente de voz que ha resuelto cerca del 90% de las llamadas en su fase piloto y herramientas que reducen un 30% el tiempo que necesitan los gestores para preparar información destinada a empresas.
Son indicadores sobre tareas determinadas. El consejero delegado ha evitado trasladarlos a una estimación global de reducción de costes y ha advertido de que todavía es demasiado pronto para ofrecer una cifra fiable.
El despliegue de estas herramientas se apoya, según ha declarado, en la transformación digital realizada por el banco durante los últimos años. Genç espera que la IA tenga un impacto relevante en la productividad y en la forma de prestar los servicios financieros.
En materia de empleo, ha señalado que BBVA no tiene previsto actualmente otro plan de salidas, después del programa voluntario ejecutado en el primer trimestre. Respecto a las movilizaciones sindicales, ha defendido que la entidad mantiene un diálogo fluido con los representantes de los trabajadores y respeta su derecho a protestar.
Respaldo a Hernández de Cos y menor participación en Telefónica
La comparecencia también ha incluido una valoración sobre Pablo Hernández de Cos. Genç ha destacado su profesionalidad y la experiencia de la relación mantenida con el exgobernador del Banco de España. «El BCE merece tener a alguien como Pablo», ha afirmado. Asimismo, ha reconocido la contribución de Christine Lagarde al frente de la institución en un contexto difícil.
Sobre Telefónica, ha explicado que BBVA ha reducido su participación financiera hasta una posición que ha calificado de marginal. Ha diferenciado esa inversión de la relación comercial entre ambas compañías, que mantienen proyectos conjuntos, y ha evitado anticipar movimientos adicionales en el accionariado.
Interés por los centros de datos
Genç también ha defendido el negocio de financiación de centros de datos, cuya expansión está vinculada al desarrollo de la inteligencia artificial. El consejero delegado ha señalado que el riesgo está controlado y ha destacado que el 95% de los proyectos financiados cuenta con acuerdos con grandes tecnológicas, lo que, según ha corroborado, contribuye a mantener un perfil de riesgo conservador. Además, considera que la presencia internacional de BBVA le permite acompañar a las empresas cuando desarrollan estas infraestructuras fuera de sus mercados de origen.
Esta actividad se canaliza a través de BBVA Corporate & Investment Banking (CIB), que ofrece financiación y asesoramiento para el desarrollo de infraestructuras digitales. Entre sus operaciones figura el asesoramiento a Nabiax en 2021 para una financiación que vinculaba las condiciones del préstamo al cumplimiento de objetivos de sostenibilidad. La entidad identifica la eficiencia energética, el suministro de energía renovable y la gestión del agua como algunos de los principales retos que deben abordar estos proyectos.
Firma
 Gemma JimenoLicenciada en CC de la Información por la Universidad del País Vasco, Gemma Jimeno se incorporó a ECO3 Multimedia, S.A., en 1998 como Redactora y ha participado activamente en el desarrollo de diferentes líneas de negocio. Desde hace años desempeña las funciones de Editora de los contenidos informativos, de los diferentes productos editoriales de E3 Media.
Noticias relacionadas con estas empresas
Artículos relacionados


Últimas Noticias
¿Sabías que...?