 Mujeres al Timón

BBVA gana 9.066M€ hasta septiembre, un 13,6% más, por los ingresos recurrentes

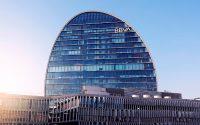
El BBVA obtuvo un beneficio atribuido de 9.066 millones de euros en los nueve primeros meses del año, un 13,6% más que en el mismo periodo de 2025, gracias al buen comportamiento de los ingresos recurrentes (margen de intereses y comisiones) y con un importante crecimiento de la actividad crediticia.
Según ha informado la entidad bancaria a la Comisión Nacional del Mercado de Valores (CNMV), la actividad crediticia ha continuado acelerándose y hasta el cierre de septiembre los préstamos a la clientela se incrementaron un 20,7% interanual.
El margen de intereses subió un 20,8% respecto a los nueve primeros meses de 2025, hasta los 23.243 millones de euros, y los ingresos totales del grupo, representados por el margen bruto, ascendieron a 32.072 millones hasta septiembre, un 18,2% más.
El resultado ha estado apoyado en el buen desempeño de los ingresos recurrentes del negocio bancario, por el margen de intereses, que se incrementó un 20,8%, y, en menor medida, de las comisiones netas, que crecieron un 13,8% interanual, destacando las comisiones por medios de pago.
La evolución del margen de intereses compensó el crecimiento de los gastos de explotación, que se incrementaron un 17,4%, y de las dotaciones por deterioro de activos financieros, que crecieron un 25,8% con respecto a septiembre de 2025, en línea con la mayor actividad.
Regularización del pago del IVA
Según han explicado fuentes del BBVA, la evolución de los gastos se ha visto afectada por elementos no recurrentes, como la regularización del pago del IVA en el segundo trimestre de 2025 y 2026, y las salidas voluntarias de personal en este ejercicio, sin cuyos efectos los gastos hubieran crecido hasta el 13,8 % interanual, con una mejora de la eficiencia de 81 puntos básicos.
El impuesto sobre el margen de interés y comisiones en España -el conocido como impuesto a la banca- devengado por el BBVA en los nueve primeros meses del año ascendió a aproximadamente 225 millones de euros, en línea con los 224 millones del mismo periodo de 2025.
En cuanto a la actividad, en los primeros nueve meses de 2026 los préstamos y anticipos del BBVA a la clientela aumentaron un 14,6%, impulsados por los préstamos a empresas, que crecieron un 19,9%; mientras que los de particulares se incrementaron un 6,8%.
Los recursos de clientes registraron un incremento del 7,7% hasta septiembre, con un crecimiento de los depósitos a plazo del 20,7% y de los fondos de inversión del 8,3%.
Áreas de negocio
Por áreas de negocio, España alcanzó un resultado atribuido de 3.106 millones de euros hasta septiembre, un 0,2% menos que en el mismo periodo de 2025; en México, de 4.522 millones de euros (un 16,9 % más); en Turquía, de 789 millones de euros (un 21,8% más); en América del Sur, de 821 millones de euros (un 42,1 %más), y Resto de Negocios (Estados Unidos, Europa y Asia), de 801 millones (un 61,3% más).
El BBVA tenía a septiembre un ratio de eficiencia del 37,9%, mejor que el 38,2 % de un año antes y del 38,8 % con que acabó 2025; mientras que la tasa de mora se situó en el 2,6 %, mejorando con respecto a hace un año (2,8 %) y diciembre de 2025 (2,7 %)
La rentabilidad sobre recursos propios (ROE) era al acabar septiembre de 2026 del 20,8 %, y el retorno sobre el capital tangible (ROTE) alcanzó el 22 %.
En cuanto a solvencia, el ratio de capital CET1 se situó en el 12,21 % al términos del tercer trimestre de 2026, por encima del rango de entre el 11,5 % y el 12 % establecido por el grupo, que adquirió el compromiso de distribuir el exceso por encima de la parte alta del rango, aunque disminuye con respecto a septiembre de 2025 (13,42 %) y diciembre (12,70 %). EFECOM
Firma
Redacción E3Economía 3 es un medio económico de referencia en la Comunitat Valenciana, con una redacción especializada en empresa, industria, innovación, talento y financiación. Ofrecemos información y análisis sobre la economía real con rigor, enfoque útil y cercanía al tejido productivo, además de entrevistas, reportajes y especiales que conectan a la comunidad empresarial.
Noticias relacionadas con estas empresas
Artículos relacionados


Últimas Noticias
¿Sabías que...?