 Mujeres al Timón
Cómo sobrevivir a la competencia asiática sin cerrar la fábrica: diseño, licencias y control de distribución
Producir en España es caro. Dos empresas que llevan décadas en sectores arrasados por la competencia asiática cuentan cómo hicieron sobrevivir su modelo de negocio cambiando la visión
Producir en España es caro. Safta y Adolfo Domínguez, dos empresas que llevan décadas en sectores golpeados por la competencia asiática, muestran cómo cambiaron su visión para seguir produciendo y vendiendo.
Producir en España es caro y lo va a seguir siendo. La discusión pública, sin embargo, se sigue planteando como si la alternativa fuera fabricar aquí o fabricar fuera, cuando las empresas industriales que han aguantado décadas de presión sobre los precios lo resolvieron de otra manera. No abarataron costes, cambiaron aquello por lo que ellos cobran.
Los datos que explican esta competencia
El dato que mejor describe ese entorno está en las aduanas. En la partida arancelaria 4202 —correspondiente a baúles, maletas, bolsos y mochilas—, España importó de China en 2025 casi 80 millones de kilos, un 2,8 % más que el año anterior, y pagó por ellos un 1,6 % menos: 873 millones de euros frente a 887. El precio medio del kilo bajó de 11,43 a 10,94 euros y los datos provisionales de 2026 lo sitúan ya por debajo de los diez. Entra más mercancía y cada vez más barata.
Para un fabricante español eso significa que no compite contra un precio bajo, sino contra uno que baja cada año sin suelo previsible. La respuesta clásica del sector —recortar márgenes y esperar a que el ciclo se dé la vuelta— ha dejado de funcionar, y el efecto se ve en la producción: hasta mayo de 2026 el Índice de Producción Industrial de la confección acumula una caída del 11,4 % y el del cuero y calzado, del 15,4 %.
Muchos no aguantaron. «Hemos visto cerrar a competidores directos», admite Vicent Forment, al frente de Safta, fabricante valenciano de material escolar con ciento dieciocho años de historia y la quinta generación de la familia al mando.
Buena parte de los que no cerraron se reconvirtieron en meros importadores: dejaron de fabricar y se quedaron con la distribución. Es la salida natural cuando el precio manda, porque si la mercancía llega más barata de lo que cuesta producirla, la fábrica se convierte en un pasivo. Safta y Adolfo Domínguez eligieron caminos distintos, pero ninguno de los dos era ese.
Primera fórmula: partir la cadena
Safta optó por dejar de fabricarlo todo. «La fabricación en volumen, el grueso de la producción, la tenemos fuera», explica Forment.
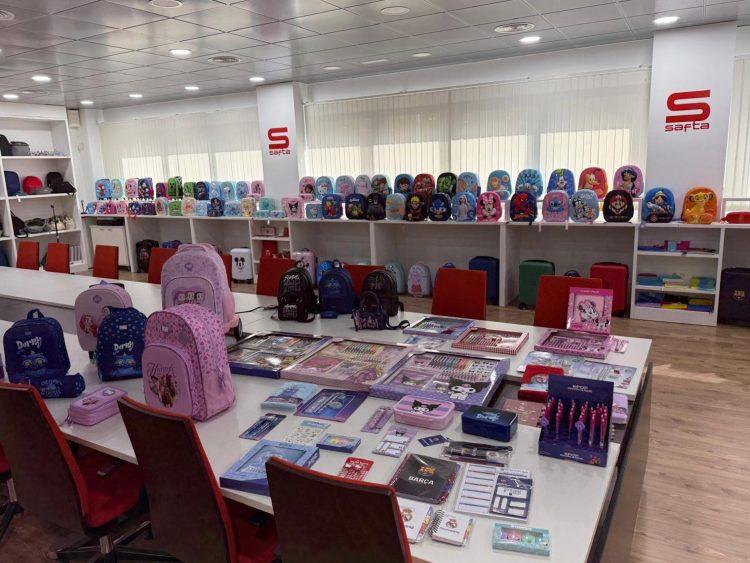
En España se quedaron dos cosas concretas: los armazones de los carros porta-mochilas y todo el desarrollo de producto, es decir, diseño, imágenes, catálogos, control de calidad, gestión de nuevas líneas y negociación de licencias.
«Lo que exportamos fuera es exclusivamente la fabricación en cantidad, pero todo lo que define el producto y la marca —qué se fabrica, cómo se diseña, con quién se licencia— se decide y se gestiona aquí», resume.
El criterio no es el coste: es dónde se aporta más valor y dónde hace falta control directo.
El segundo movimiento es el que de verdad cambia el negocio. La compañía combina marcas propias —BlackFit8, Moos, GlowLab— con un porfolio de más de 110 licencias que van de Disney y Marvel a Barbie o los grandes clubes de fútbol.
La licencia cambia la estructura del negocio más de lo que parece. Construir una marca propia exige años de inversión en notoriedad sin garantía de retorno; alquilar una ajena convierte ese gasto en un coste variable ligado a las ventas, y traslada el riesgo de la moda infantil —qué personaje funcionará el próximo septiembre— a quien produce la película o gestiona el club. A cambio, obliga a renovar constantemente el porfolio y deja al fabricante sin control sobre el activo del que depende.
Por eso Safta no ha renunciado a sus marcas propias. BlackFit8, Moos y GlowLab le dan, en sus palabras, control total sobre diseño y calidad, mientras las licencias le permiten estar donde está la demanda de cada temporada. Son dos motores con lógicas opuestas: uno construye patrimonio, el otro captura tirón. El negocio consiste en sostener los dos a la vez.
Qué se queda en casa
Dejó de depender de vender su producto para vender producto licenciado. El activo ya no es solo la fábrica: es el derecho a poner una marca ajena sobre lo que fabrica y la red comercial capaz de colocarlo.
Ese modelo explica también por qué conserva capacidad productiva propia pese a que salga más caro.
El negocio se juega en pocas semanas de finales de verano, y la ventaja competitiva no está en el coste unitario sino en poder rectificar. «Poder ajustar producción a última hora vale más que el ahorro en coste unitario», señala Forment. A eso se suma el control de calidad y la trazabilidad, algo, dice, cada vez más valorado por los clientes, incluso cuando se les hacen envíos directos desde sus fábricas.
Hay incluso un movimiento a contracorriente: la empresa ha repatriado una línea de producción específica y ha invertido en automatización. Pero el techo está asumido. «El factor limitante es la mano de obra, la inversión en maquinaria… No creo que volvamos a fabricar el 100 % aquí, pero sí creo que el equilibrio actual es el correcto para nuestro volumen».
Vender sin tienda: el otro eslabón
Hay una tercera pieza del modelo que no es fábrica ni marca: la distribución. Forment sitúa la relación de confianza con sus distribuidores y clientes entre los factores que explican la supervivencia de la compañía, junto a la capacidad de fabricación propia y las licencias fuertes. En un negocio estacional y concentrado en pocas semanas, el acceso al lineal es tan determinante como el producto.
Ese vínculo se ha ido tensando con el comercio electrónico y la venta directa, que permiten a las marcas saltarse al intermediario.
Safta ha resuelto la ecuación al revés: en lugar de competir con sus clientes, ha llevado su ventaja industrial hasta ellos.
La trazabilidad y el control de calidad, dice, se valoran cada vez más incluso cuando se hacen envíos directos desde sus fábricas a los puntos de venta.
El servicio logístico se convierte así en argumento comercial, no solo en coste.
Segunda fórmula: renunciar a la fábrica
Adolfo Domínguez llevó la misma lógica más lejos. Preguntadas por el peso de la fabricación propia, fuentes de la compañía responden que más allá de dónde se produce, lo importante es cómo se produce.
Sus cuentas del último ejercicio ponen la cifra: de 43,2 millones de euros en compras, 39,5 millones son importaciones (el 91,4 %) y las de origen español suman 1,13 millones, un 2,6 % del total y un 26 % menos que el año anterior.
Lo que mantienen son equipos de calidad propios en China y en India que visitan las fábricas de sus proveedores.
Si no fabrican, la pregunta es por qué cobran lo que cobran. La respuesta de la firma es que vende tiempo. «El lujo tiene mucho más que ver con el tiempo: el tiempo dedicado al diseño, a la selección de los materiales y a crear prendas que sigan teniendo sentido años después», señalan fuentes de la compañía.
Apoyarse en el diseño
El valor, añaden, está en ofrecer algo que alguien quiera seguir vistiendo dentro de cinco o diez años, no solo esta temporada.
Si Safta se apoya en quien vende, Adolfo Domínguez ha hecho lo contrario: controlar el punto de venta. Sus 379 tiendas en 54 países no son solo canal, sino el lugar donde se justifica el precio. Desde la compañía describen su concepto de tienda como un espacio en el que el diseño, los materiales naturales y la artesanía forman parte de una experiencia coherente con sus valores, y sostienen que cada vez más sectores evolucionan hacia modelos donde la calidad y la experiencia pesan tanto como el producto: la diferenciación, afirman, ya no depende solo de lo que se vende, sino de cómo se construye la relación con el cliente.
Es la consecuencia lógica de haber renunciado a fabricar. Cuando la producción está externalizada al 91 %, el margen no puede venir del proceso industrial, así que tiene que generarse en los dos extremos de la cadena: el diseño, antes, y la tienda, después. El 59 % de margen bruto se explica ahí.
Vender tiempo, no solo producto
Es una renuncia explícita a competir por volumen en un sector donde el volumen lo define otro. Y tiene respaldo en la cuenta de resultados: 139 millones de facturación, un margen bruto del 59 %, el más alto en catorce años, 379 puntos de venta en 54 países y un 43 % de las ventas fuera de España.
Detectan además un consumidor «dispuesto a comprar menos, pero mejor», que reconocen minoritario, con una sensibilidad creciente hacia la calidad, la durabilidad y el origen.
La pieza que sostiene ese precio es el diseño, organizado como proceso industrial más que como inspiración. Cada seis meses, explican, parten de una hoja en blanco y de un concepto, no de una tendencia, y a partir de ahí trabaja todo el equipo creativo. La otra pieza es la certificación: las referencias con sello de sostenibilidad pasaron del 44 % al 57 % en un solo ejercicio.
Y hay un movimiento que resume la paradoja del modelo. La firma que compra el 91 % fuera acaba de financiar, a través de su fundación y junto a la Xunta, la recuperación del cultivo del lino gallego.
Lo plantea como entender el origen no como etiqueta sino como oportunidad para generar valor y recuperar conocimiento, conectando diseño, industria, cultura y desarrollo rural. El volumen se compra donde es barato; el relato industrial se reconstruye aquí, a pequeña escala y en la parte alta de la cadena.
Lo que las dos tienen en común
Dos tamaños, dos sectores y dos estrategias opuestas: una compite por reaccionar rápido dentro de la temporada, la otra por dejar de depender de ella. Pero la operación de fondo es la misma. Las dos han trasladado el negocio desde la fabricación hacia lo intangible: licencias, diseño, marca, control de calidad, trazabilidad. Lo que retienen en España no es la producción, sino la propiedad del producto.
Es también lo que explica que las dos crezcan fuera. «El mercado español de vuelta al cole tiene un techo natural por demografía y consumo», dice Forment, que prefiere hablar de vía de crecimiento necesaria antes que de tabla de salvación, y asegura estar facturando en exportación más del triple que el año anterior. En la firma gallega, el 43 % de las ventas ya procede del exterior.
Ese desplazamiento hacia lo intangible tiene una consecuencia que sus cuentas dejan ver: el negocio se vuelve más rentable y menos intensivo en empleo.
Saber qué cambiar y qué proteger
Queda un coste que las cuentas no reflejan. Este modelo sostiene los márgenes, pero no las plantillas: la industria española de la moda perdió 1.815 empleos en los últimos doce meses mientras las empresas que aguantan mejoran resultados. Cuando el discurso público habla de reindustrialización, lo que estas trayectorias describen es otra cosa: conocimiento que se queda y volumen que se va.
Conviene recordar en qué liga juegan las dos.
Las empresas familiares son el 92,4 % del tejido empresarial español y generan el 70 % del empleo privado, según el informe del Instituto de la Empresa Familiar y su Red de Cátedras, pero su edad media es de treinta años y apenas un 1,2 % supera la tercera generación.
Adolfo Domínguez está en la segunda generación; Safta, en la quinta. Lo que cuentan no es, por tanto, la norma del sector: es lo que hace una minoría estadística para no desaparecer.
Forment lo formula como consejo a quien esté en la misma situación, y es también la descripción de lo que ha hecho su empresa durante más de un siglo.
«Le diría que no compita en precio, porque esa batalla ya está perdida de antemano. Que encuentre en qué es genuinamente mejor —control de calidad, rapidez, diseño, relación con el cliente— y lo convierta en el eje de todo. Y, sobre todo, que no tenga miedo a cambiar cosas del negocio familiar que ya no funcionan, aunque las haya heredado de generaciones anteriores. Sobrevivir 118 años no es cuestión de resistirse al cambio, sino de saber qué cambiar y qué proteger».
Los dos modelos de negocio
Safta ingresa por la venta de producto físico a distribuidores y mantiene una fabricación mixta: el volumen fuera y capacidad propia en España para lo que exige reacción rápida. El valor se retiene en el desarrollo de producto y en un porfolio de más de 110 licencias, combinado con marcas propias. Su punto fuerte es la flexibilidad ante una demanda estacional y concentrada en pocas semanas; su vulnerabilidad, que depende de marcas ajenas que no controla y de un canal que podría desintermediarse.
Adolfo Domínguez ingresa por venta directa al consumidor, en red propia y multimarca, y ha renunciado por completo a fabricar: el 91,4 % de sus compras son importaciones. El valor se retiene en el diseño, la certificación y la marca, y se materializa en la tienda. Su punto fuerte es un margen bruto del 59 % y el control del relato; su vulnerabilidad, que sin producción propia la diferenciación descansa entera sobre intangibles que cualquier competidor con presupuesto puede replicar.
Firma
 Ana SánchezRedactora licenciada en Periodismo por la Universidad CEU Cardenal Herrera con más de tres años de experiencia en diferentes áreas y medios de comunicación de la Comunidad Valenciana.
Noticias relacionadas con estas empresas
Artículos relacionados
Últimas Noticias
¿Sabías que...?
La Oficina Acelera Pyme del COIICV Valencia acerca, sin coste, la digitalización a las empresas