 Mujeres al Timón
Ranking construcción: Las 300 líderes aceleran ventas pero sus beneficios retroceden
En total elevaron sus ventas un 10,89% en 2024, hasta los 56.652 millones de euros. El negocio acelera, aunque los resultados retroceden un 11,62%, en un ranking donde la promoción inmobiliaria y la cerámica ganan protagonismo
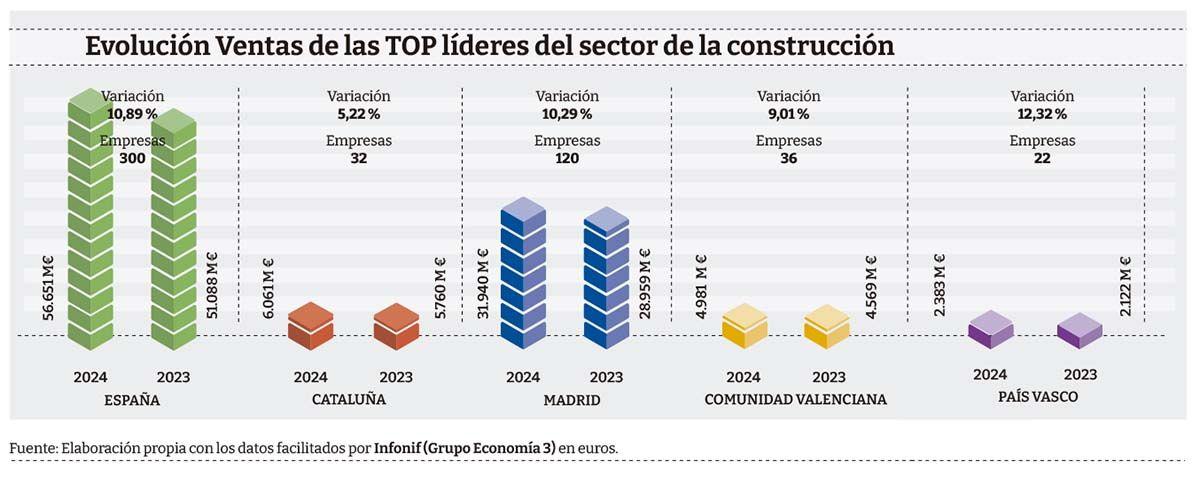
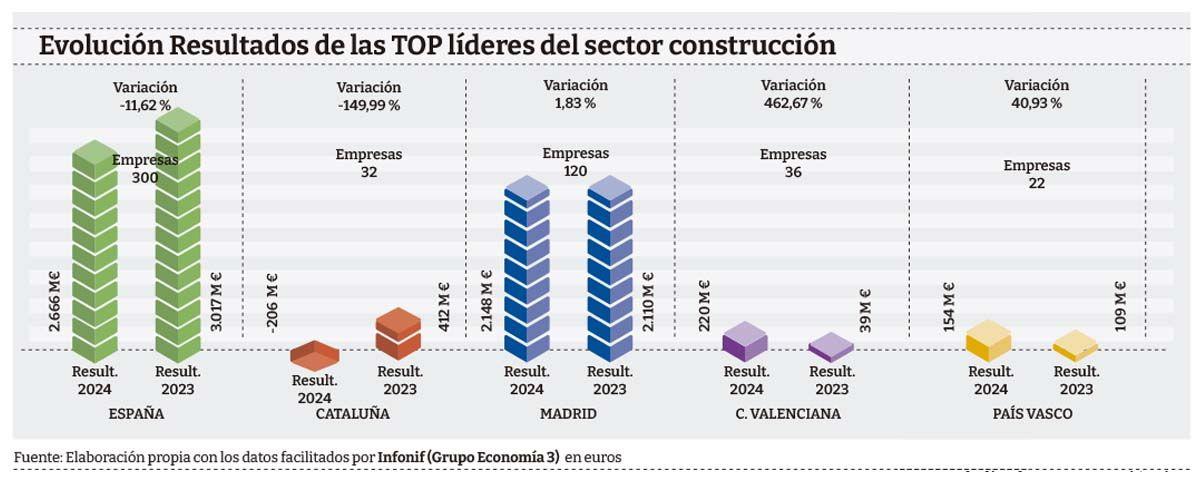
Las cuentas individuales de las 300 mayores empresas vinculadas al sector de la construcción dibujan en el período de 2024 una fotografía con dos velocidades. Por un lado, el negocio crece con mucha fuerza: la facturación conjunta pasa de 51.088,4 a 56.652M€, lo que supone un incremento del 10,89% y 5.563,6 M€ adicionales en apenas un año.
Por otro, esa expansión no llega con una mejora equivalente de los resultados. Las 300 compañías obtuvieron de forma agregada 2.666,8M€, frente a los 3.017,5M€ de 2023. Es decir, 350,7M€ menos y una caída del 11,62%.
La consecuencia es una reducción del margen conjunto. Los resultados equivalen al 4,71% de las ventas, frente al 5,91% del ejercicio anterior. Sin embargo, el dato agregado esconde una realidad mucho más favorable para una parte importante del tejido empresarial.
De hecho, 217 de las 300 compañías aumentaron sus ventas y 153 lo hicieron a doble dígito. Solo 83 facturaron menos. La evolución de los resultados también está más repartida de lo que sugiere la caída total: 188 empresas mejoraron sus cifras, 258 cerraron el ejercicio en positivo y 22 consiguieron pasar de pérdidas a beneficios. En sentido contrario, 13 sociedades entraron en números rojos.
Dos compañías explican buena parte del retroceso del resultado
El descenso agregado de los resultados está muy condicionado por dos sociedades y, además, por factores que no responden necesariamente al deterioro de su actividad ordinaria. ACS Actividades de Construcción y Servicios redujo su beneficio individual desde 1.141,1 hasta 647,5M€, principalmente por la menor percepción de dividendos de sus participadas y por el efecto contable de derivados vinculados a sus propias acciones. De hecho, el beneficio consolidado del Grupo ACS creció un 6,1% en 2024.
A ello se suma Inmo Criteria Caixa, que pasó de perder 3,4M€ a registrar números rojos de 457,9M€. En este caso, las cuentas de CriteriaCaixa apuntan a la actualización a la baja del valor de su cartera inmobiliaria como elemento determinante: la matriz reconoció un deterioro de 388,3M€ sobre su participación en Inmo Criteria, dentro de una revisión de activos ligada a su nueva estrategia inmobiliaria.
Entre ambas restan casi 948M€ al resultado de 2024 respecto a 2023. El impacto es tan elevado que cambia por completo la lectura del conjunto: si se excluyeran estas dos compañías, las restantes 298 empresas habrían elevado sus resultados un 31,8%.
También pesan los retrocesos de FCC Construcción, cuyo resultado baja desde 277,9M€ hasta 98,9M€; Dragados, que pasa de prácticamente 250 a 125,3M€; y Sacyr Construcción, que amplía sus pérdidas desde 12,4 hasta 107,8M€.
En el otro extremo aparecen mejoras destacadas. Pryconsa eleva sus resultados desde 10,8 hasta 106,1M€; Elecnor Servicios y Proyectos pasa de 20 a 91M€; Vía Célere Desarrollos Inmobiliarios los incrementa desde 12,3 hasta 81,4M€; y Ferrovial Construcción pasa de 24,3 a 80M€.
Acciona Construcción, al frente del Top 10
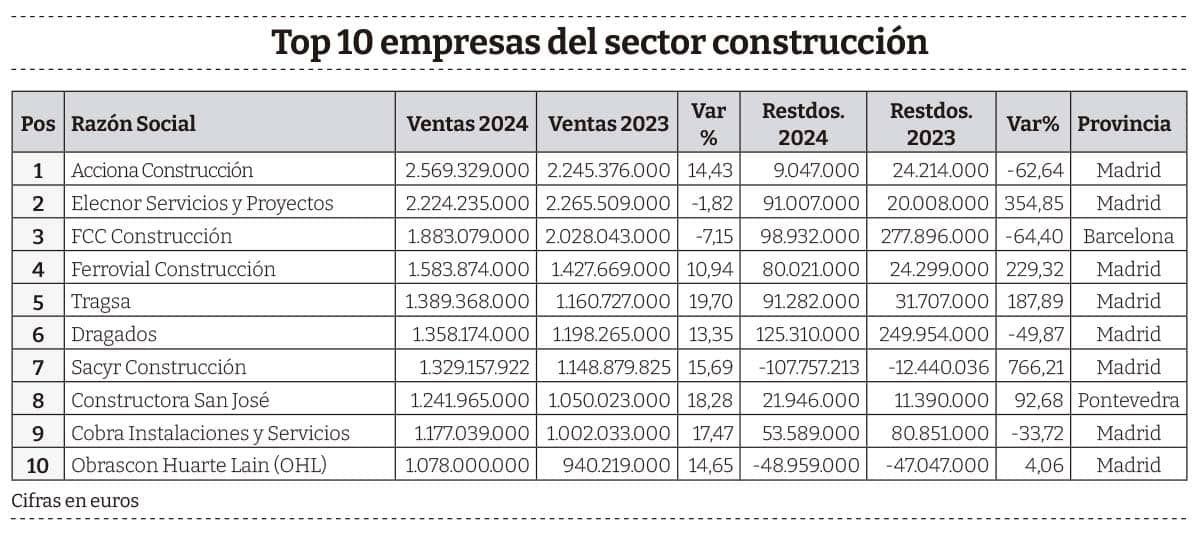
Acciona Construcción lidera la clasificación con 2.569,3M€ de facturación, un 14,43% más que en 2023. Es, además, la compañía que más ventas añade en términos absolutos entre las 300 analizadas: 324M€.
Le sigue Elecnor Servicios y Proyectos, con 2.224,2M€, pese a registrar un ligero descenso del 1,82%. FCC Construcción ocupa la tercera posición con 1.883,1M€, un 7,15% menos.
Ferrovial Construcción se sitúa en cuarto lugar y aumenta sus ventas un 10,94%, hasta 1.583,9M€. Tras ella aparece la Empresa de Transformación Agraria, Tragsa, que alcanza 1.389,4M€ después de crecer un 19,7%.
Completan los diez primeros puestos Dragados, con 1.358,2M€; Sacyr Construcción, con 1.329,2M€; Constructora San José, con 1.242M€; Cobra Instalaciones y Servicios, con 1.177M€; y Obrascón Huarte Lain (OHL), con 1.078M€.
En conjunto, el Top 10 factura 15.834,2M€, un 9,45% más, y concentra el 27,95% de las ventas de las 300 líderes. En resultados sucede lo contrario: estas diez compañías suman 414,4M€, un 37,3% menos, y aportan únicamente el 15,54% del resultado agregado.
Entre los grandes crecimientos fuera del Top 10 sobresalen Vivenio Promoción, que añade 220,2M€ de ventas; Eiffage, con 215,2M€ adicionales; Pryconsa, con 211,7M€; y Via Célere, con 184,4M€. Rover Infraestructuras, por su parte, más que duplica su facturación y alcanza los 275,3M€. El crecimiento tampoco está concentrado exclusivamente en los primeros puestos. Las 50 primeras compañías reúnen el 55,3% de las ventas y aumentan su facturación un 8,25%, por debajo del 10,89% del conjunto. La zona media, por tanto, avanza con más intensidad. La empresa situada en el puesto 300 factura ya 53,6M€, mientras la mediana del ranking se aproxima a los 98,6M€.
La promoción inmobiliaria tira del crecimiento
El análisis por CNAE permite comprobar de dónde procede buena parte del avance. Las 57 empresas dedicadas a promoción inmobiliaria alcanzaron unas ventas conjuntas de 9.079,9M€, un 30,4% más. En términos absolutos, aportan 2.118,7M€ adicionales, más de un tercio de todo el crecimiento del ranking.
La construcción de carreteras y autopistas constituye el segundo gran bloque, con 40 compañías y 8.185,5M€ de ventas, un 8,6% más. Sus resultados, sin embargo, caen un 56%, hasta 195,9M€.
Las 43 empresas de instalaciones eléctricas facturan 7.789,5 M€, un 4% más, y elevan ligeramente sus resultados hasta 417,4M€. Por su parte, las actividades de construcción especializada suman 7.001,2M€, con un avance del 10,8%.
La edificación residencial mantiene también un comportamiento expansivo. Sus 42 empresas alcanzan 6.156,4M€, un 10,3% más, mientras sus resultados aumentan un 18,9%, hasta 189,7M€.
Todavía más intensa es la mejora en construcción de edificios no residenciales: sus ventas crecen un 7,7%, hasta 4.020,7M€, mientras los resultados más que se duplican, desde 70,4 hasta 153,8M€.
La cerámica vuelve a beneficios
Las compañías cerámicas completan mejor la fotografía del sector construcción. Las 19 empresas clasificadas bajo el CNAE de fabricación de azulejos y baldosas cerámicas sumaron 2.821,5M€ en ventas durante 2024, un 3,04% más que un año antes.
El cambio más significativo se produce en los resultados. El conjunto pasa de perder 50,1M€ en 2023 a ganar 93,7M€ en 2024. La mejora alcanza, por tanto, 143,8M€.
De las 19 compañías, 11 aumentan ventas, 13 mejoran sus resultados y 16 terminan el ejercicio con ganancias.
Argenta Cerámica encabeza este bloque con 332,2M€ de facturación, prácticamente estable respecto al ejercicio anterior, y 20,8M€ de resultado. Porcelanosa ocupa la segunda posición, con 320,8M€, un 5,9% menos, y obtiene 21,7M€.
Muy cerca se encuentra Compacglass, con 320,6M€ de ventas, un 9,2% más, y 27,9M€ de resultado. Tau Porcelánico protagoniza uno de los avances más destacados: factura 282,1M€, un 31,4% más, y eleva sus resultados desde 1,1 hasta 23,3M€.
Baldocer, con 181,9M€ de ventas, obtiene 29,3M€ de resultado; mientras Pamesa Porcelánico factura 155,7M€, un 15,5% menos, aunque mejora ligeramente sus ganancias hasta 8,1M€.
Madrid concentra más de la mitad de las ventas
Madrid continúa siendo el gran centro del ranking. Las 120 sociedades con sede en esta comunidad suman 31.940,6M€, el 56,4% de la facturación total, tras crecer un 10,3%. Sus resultados alcanzan 2.148,9M€, un 1,8% más.
Cataluña ocupa la segunda posición con 32 empresas y 6.061,7M€ de ventas, un 5,2% más. Su resultado agregado entra, sin embargo, en negativo, con pérdidas de 206,1M€, condicionado especialmente por Inmo Criteria Caixa.
La Comunitat Valenciana suma 4.981,5M€ entre sus 36 compañías, un 9% más. Mucho más llamativa es la evolución de los resultados: pasan de 39,3 a 220,9M€.
La cerámica explica una parte importante de esta fotografía valenciana. Las 19 azulejeras representan el 56,6% de las ventas de las empresas valencianas incluidas en el ranking y aportan 93,7M€ de resultados. Las otras 17 compañías de la Comunitat aumentan sus ventas un 17,9% y sus resultados un 42,4%.
Por detrás aparecen Galicia, con 3.137,7M€ de ventas y un crecimiento del 14,8%; País Vasco, con 2.383,5M€ y un avance del 12,3%; y Andalucía, cuyas 21 compañías elevan su cifra de negocio un 19,9%, hasta 2.228,9M€.
La conclusión es clara: 2024 fue un año de fuerte expansión comercial para las grandes compañías de la construcción. El negocio crece a doble dígito y el avance alcanza a más de siete de cada diez empresas. La caída de los resultados agregados existe, pero está muy concentrada en operaciones concretas y no describe por sí sola el comportamiento del conjunto.
El ranking muestra además un cambio en los motores de crecimiento. La promoción inmobiliaria aporta una parte sustancial del aumento de ventas, la edificación mantiene el tono positivo y la cerámica deja atrás las pérdidas agregadas de 2023. Para entrar entre las 300 líderes ya es necesario superar los 53,6M€ de facturación.
Aquí te dejamos el enlace de las 300 mayores empresas del sector de la construcción. También puedes pinchar en la imagen.

Enlaces de los últimos rankings publicados
Aquí te dejamos el enlace de las 300 mayores empresas del sector agroalimentario.
Aquí tenéis el enlace de las 300 mayores empresas por ebitda.
Enlace de las 300 empresas de mayor crecimiento del territorio nacional.
Aquí te dejamos el enlace de las 300 empresas más longevas del territorio nacional.
Aquí tienes el enlace de los 50 grupos líderes en transporte y logística del territorio nacional. También puedes pinchar en la imagen.
En este enlace podéis consultar las 300 empresas líderes en transporte y logística del territorio nacional.
Aquí te dejamos el enlace de las 500 empresas líderes en ventas de la Comunidad Valenciana y de los 100 mayores grupos del territorio.
Aquí tienes el enlace de las 300 empresas líderes de exportación en ventas.
Los 100 grupos líderes en ventas de España se pueden consultar aquí
Aquí te dejamos el enlace de las 300 empresas líderes que más empleo generan en España.
Firma
 Gemma JimenoLicenciada en CC de la Información por la Universidad del País Vasco, Gemma Jimeno se incorporó a ECO3 Multimedia, S.A., en 1998 como Redactora y ha participado activamente en el desarrollo de diferentes líneas de negocio. Desde hace años desempeña las funciones de Editora de los contenidos informativos, de los diferentes productos editoriales de E3 Media.
Noticias relacionadas con estas empresas
Mª Dolores Guillamón repite como presidenta de Cámara Castellón hasta 2030
Artículos relacionados
Últimas Noticias