 Mujeres al Timón


B100 convierte tus pasos y el tiempo sin redes sociales en ahorro
La banca digital de ABANCA vincula la actividad física y la desconexión digital al ahorro automático y ha comunicado más de 250 millones de euros acumulados por sus clientes en dos años
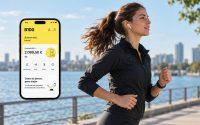
Los depósitos bancarios ahora tienen remuneración. Caminar más o reducir el tiempo dedicado a las redes sociales son dos de las actividades que B100 utiliza para incentivar el ahorro entre sus clientes. La marca de banca digital de ABANCA permite vincular determinados objetivos de actividad física y desconexión digital con transferencias automáticas a una cuenta remunerada.
La iniciativa combina dos secciones. Las herramientas digitales para fomentar hábitos cotidianos y una fórmula para apartar dinero de manera automática. En un mercado en el que las entidades financieras compiten por captar ahorro, esta propuesta añade funcionalidades que diferencian el producto de una cuenta bancaria convencional.
En marzo de 2026, B100 comunicó que sus clientes habían acumulado más de 250 millones de euros mediante sus dinámicas de ahorro saludable desde el lanzamiento de la entidad, dos años antes. La cifra procede de la propia compañía y se refiere al dinero canalizado a través de estas herramientas, no a los intereses obtenidos por los clientes ni a los ingresos generados por el banco.
Más clientes y ahorro acumulado
El volumen de dinero acumulado es uno de los indicadores que B100 utiliza para mostrar la evolución de su propuesta. La entidad también ha comunicado cifras de crecimiento en su base de clientes y en su volumen de negocio.
ABANCA señaló que B100 había captado más de 100.000 nuevos clientes en 2025. En la presentación de sus resultados del primer semestre de 2026, la entidad destacó asimismo que el volumen de negocio de B100 se había multiplicado por 1,6 y que había duplicado su número de clientes.
Estos datos permiten observar el crecimiento de la marca, pero no determinan qué parte de ese avance se debe a los retos de ahorro, a la remuneración de las cuentas o a otras características de su oferta.
Tampoco permiten conocer la rentabilidad del proyecto. El dinero que los clientes transfieren a sus cuentas de ahorro sigue siendo de su propiedad y no constituye un ingreso para B100. Para evaluar el resultado económico de la iniciativa sería necesario disponer de información sobre los costes de captación, la actividad de los usuarios, los ingresos asociados a sus productos y los gastos de funcionamiento.
Cómo funciona el ahorro vinculado a caminar y reducir el uso de redes sociales
El sistema se articula principalmente a través de la Cuenta Health, que permite programar transferencias desde la cuenta principal de B100 cuando se cumplen determinados objetivos.
La aplicación incluye dos funcionalidades:
- Move to Save: permite establecer una meta diaria de pasos y decidir cuánto dinero se quiere transferir cuando se alcanza.
- Off to Save: vincula las transferencias a objetivos relacionados con la reducción del tiempo dedicado a determinadas redes sociales.
El cliente configura sus metas y la cantidad que desea apartar. Cuando cumple las condiciones establecidas, se realiza la transferencia correspondiente.
La diferencia respecto a un sistema de ahorro convencional está en el mecanismo elegido para fomentar la constancia. En lugar de depender únicamente de la decisión de reservar una parte de los ingresos al final del mes, el usuario puede asociar el ahorro a una actividad concreta.
Este sistema no supone que el banco pague al cliente por caminar o utilizar menos las redes sociales. El dinero procede del propio usuario y se traslada desde su cuenta principal a otra cuenta de su titularidad. La rentabilidad adicional depende de los intereses que genere el saldo depositado.
La Cuenta Health tiene, además, limitaciones operativas. Solo recibe fondos mediante las reglas automáticas de ahorro habilitadas en la aplicación. No admite transferencias externas ni domiciliaciones de recibos. Por tanto, el cliente puede devolver el dinero a su cuenta principal.
Qué remuneración ofrece B100
B100 dispone de dos cuentas de ahorro remuneradas con funciones y condiciones distintas. Por eso, para comparar su oferta es importante diferenciar la Cuenta Health, vinculada a los retos saludables, de la Cuenta Save, destinada al ahorro mediante traspasos y otras reglas automáticas.
- Cuenta Health: hasta un 3,15 % TAE
La Cuenta Health es la cuenta que permite ahorrar al cumplir objetivos de actividad física y desconexión digital. Según las condiciones publicadas por B100 consultadas para este artículo, ofrece una remuneración de hasta el 3,15 % TAE, con un saldo máximo remunerado de 50.000 euros.
Para acceder a ese tipo máximo, el cliente debe realizar al menos ocho compras mensuales con las tarjetas B100 y alcanzar un gasto mínimo total de 200 euros durante el mes anterior a la liquidación de intereses. No computan las devoluciones ni las operaciones denegadas, anuladas o fraudulentas.
Si no se cumplen las condiciones de uso de la tarjeta, la remuneración de la Cuenta Health se sitúa en el 2,60 % TAE.
- Cuenta Save: una remuneración diferente
La Cuenta Save es la otra cuenta remunerada de B100. Permite apartar dinero desde la cuenta principal mediante traspasos puntuales o periódicos y otras reglas de ahorro, sin necesidad de vincular esos movimientos a los retos de caminar o reducir el uso de redes sociales.
La remuneración de esta cuenta debe consultarse por separado, ya que puede variar en función de las condiciones comerciales vigentes y de las promociones aplicables. En la información publicada por B100 consultada para este artículo figura una remuneración del 2,75 % TAE para la Cuenta Save.
Además, B100 ha anunciado condiciones promocionales específicas para nuevos clientes, con tipos y límites temporales propios. Por ello, no debe confundirse una oferta promocional con la remuneración ordinaria de la cuenta ni aplicarse automáticamente ese porcentaje a todos los clientes.
La Cuenta Save permite recuperar el dinero mediante un traspaso a la cuenta principal, pero no está diseñada para recibir transferencias directas de otras entidades ni para domiciliar recibos.
En ambos casos, la TAE anunciada no es necesariamente la rentabilidad que obtendrá cualquier cliente. El resultado depende del saldo mantenido, del cumplimiento de los requisitos, de la duración de las condiciones promocionales y de las condiciones contractuales aplicables.
Antes de contratar, conviene comprobar los tipos vigentes en la web y en la documentación precontractual de B100.
El interés comercial de vincular el ahorro a los hábitos cotidianos
La propuesta de B100 se desarrolla en un contexto en el que las entidades financieras compiten por atraer el ahorro de los hogares. Las cuentas remuneradas son una de las herramientas utilizadas para captar clientes, aunque la rentabilidad no es el único factor que influye en su elección.
Al incorporar objetivos de actividad física y desconexión digital, B100 añade funcionalidades que pueden llevar al usuario a consultar la aplicación con mayor frecuencia. La revisión de los pasos, el seguimiento del tiempo en redes sociales y las transferencias automáticas forman parte de una experiencia que va más allá de las operaciones bancarias habituales.
Desde el punto de vista comercial, una mayor frecuencia de uso puede contribuir a mantener la relación con el cliente y facilitar que conozca otros productos de la entidad. B100 ha ampliado su oferta con soluciones como fondos de inversión, préstamos y productos de pago.
No obstante, esa posibilidad no demuestra que los retos de ahorro generen por sí mismos más ingresos. Para establecer una relación entre estas funcionalidades y la rentabilidad del negocio harían falta datos sobre el uso efectivo de las herramientas, la contratación de productos adicionales y los costes asociados a cada cliente.
La tarjeta Pay to Save y el componente medioambiental
La oferta de B100 incluye también la tarjeta Pay to Save, vinculada a una iniciativa medioambiental.
La entidad afirma que destina el 25 % de los ingresos que obtiene por la tasa de intercambio de las compras realizadas con esta tarjeta a proyectos contra la contaminación plástica marina, en colaboración con Gravity Wave.
Ese porcentaje no se aplica al importe total de cada compra, sino a los ingresos que obtiene la entidad por la tasa de intercambio asociada a los pagos.
La iniciativa añade un componente medioambiental a la propuesta de la marca. Además, el uso de las tarjetas tiene relevancia para los clientes que quieran acceder a la remuneración máxima de la Cuenta Health, puesto que deben cumplir los requisitos mensuales de compras y gasto.
Por ello, conviene valorar por separado las características de la tarjeta, el funcionamiento de la iniciativa medioambiental y los requisitos de las cuentas remuneradas. Son aspectos relacionados dentro de la oferta comercial, pero responden a condiciones distintas.
Firma
 Rafa DasíGraduado en Periodismo por la Universidad CEU Cardenal Herrera, con especialización en información económica y financiera del tejido empresarial valenciano. Encargado del contenido diario y de la gestión de las distintas plataformas de Economía 3, así como presentador del pódcast Las 5 claves.
Artículos relacionados


BBVA inicia el segundo tramo de su recompra de acciones por 1.000M€
Últimas Noticias
¿Sabías que...?