 Mujeres al Timón


Aena crece en pasajeros, pero los costes reducen su margen operativo
Los aeropuertos españoles reciben un 4,2% más de viajeros en septiembre, mientras el EBITDA de Aena crece por debajo de los ingresos y la deuda aumenta antes del ciclo inversor 2027-2031

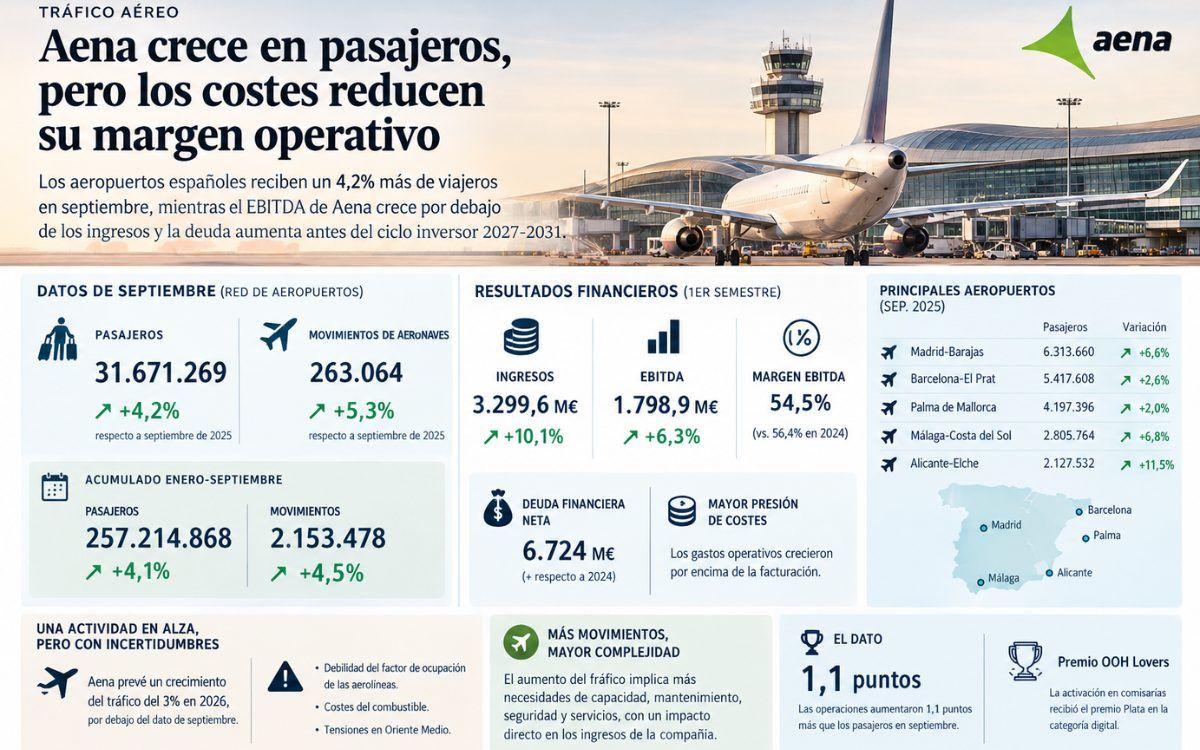
Los aeropuertos españoles de Aena recibieron 31,67 millones de pasajeros en septiembre, un 4,2% más que un año antes. También aumentaron los movimientos de aeronaves, aunque a mayor velocidad: un 5,3%. Las cifras publicadas el 13 de octubre confirman que la demanda aérea mantiene su fortaleza, pero llegan en un momento en el que la compañía empieza a acusar una mayor presión de los costes. En el primer semestre ganó 1.002 millones de euros, mientras su margen EBITDA pasó del 56,4% al 54,5%.
De esta forma, Aena tiene más ingresos, más pasajeros y mayores beneficios que hace un año. Sin embargo, no todos sus indicadores avanzan al mismo ritmo. Los gastos operativos crecieron por encima de la facturación, la deuda financiera neta aumentó y la compañía afronta un programa inversor que exigirá importantes recursos durante los próximos cinco años.
Las últimas estadísticas de tráfico aéreo añaden un elemento a estos datos. En septiembre, las operaciones aumentaron 1,1 puntos porcentuales más que los pasajeros. La diferencia es modesta, pero encaja con una preocupación que Aena ya había manifestado en julio: la debilidad del factor de ocupación de las aerolíneas y la existencia de tráfico real inferior a la capacidad ofertada.
No significa que los aviones estén necesariamente menos ocupados en el mes de septiembre. Los movimientos aeroportuarios incluyen operaciones que no corresponden a vuelos comerciales de pasajeros y, por tanto, no sirven para calcular la ocupación de las aeronaves. Sin embargo, sí permiten observar cómo evoluciona la actividad que deben gestionar las instalaciones.
Los pasajeros crecen un 4,2%, pero las operaciones aumentan un 5,3%
Según los datos oficiales de Aena, los aeropuertos españoles gestionaron 263.064 movimientos durante septiembre, frente a los 31.671.269 pasajeros contabilizados.
La diferencia entre ambas tasas de crecimiento también aparece en el acumulado del ejercicio. Entre enero y septiembre, la red española recibió 257.214.868 pasajeros, un 4,1% más que en 2025, mientras las operaciones crecieron un 4,5%, hasta 2.153.478.
Es una tendencia que merece seguimiento, especialmente por las perspectivas que la propia compañía trasladó al mercado al presentar sus resultados semestrales.
En julio, Aena estimó que el crecimiento del tráfico español para el conjunto de 2026 podría situarse alrededor del 3%. La empresa explicó que la evolución de la demanda había recibido el impulso temporal de viajeros que optaban por España ante la situación internacional y de pasajeros afectados por determinadas limitaciones ferroviarias.
También alertó de la incertidumbre sobre la capacidad ofertada por las aerolíneas, relacionada, entre otros factores, con los costes del combustible y las tensiones en Oriente Medio.
Por tanto, los últimos datos ofrecen una doble lectura. El tráfico crece por encima de la previsión anual que la compañía manejaba en julio, pero lo hace en un mercado donde la evolución de la oferta aérea y la ocupación continúa siendo una variable relevante.
Para un operador de infraestructuras, gestionar un mayor número de movimientos supone atender necesidades de capacidad, mantenimiento, seguridad y servicios. Los ingresos asociados a esa actividad dependen de las tarifas aplicables, las características de los vuelos y el volumen de pasajeros, entre otros factores.
Madrid acelera, Alicante crece a doble dígito y Palma se modera
La evolución tampoco es homogénea entre aeropuertos. Madrid-Barajas encabezó el tráfico español en septiembre, con 6.313.660 pasajeros, un 6,6% más que un año antes. El número de movimientos creció un 8,6%, hasta 39.773.
Barcelona-El Prat contabilizó 5.417.608 viajeros, un 2,6% más, mientras las operaciones aumentaron un 3%.
La distancia en las tasas de crecimiento de los dos principales aeropuertos resulta significativa. Madrid ganó pasajeros a un ritmo más de dos veces superior al de Barcelona, aunque de estos datos no puede deducirse cuál obtuvo un mayor incremento de rentabilidad.
En los aeropuertos turísticos también aparecen diferencias. Alicante-Elche Miguel Hernández destacó con 2.127.532 pasajeros, un 11,5% más. Sus operaciones avanzaron un 12,4%, hasta 13.146 movimientos.
Málaga-Costa del Sol registró 2.805.764 viajeros, con un crecimiento del 6,8%, superior al aumento del 6,3% de los movimientos. Palma de Mallorca, por su parte, recibió 4.197.396 pasajeros, un 2% más, exactamente la misma variación porcentual que sus operaciones.
Los datos reflejan distintas velocidades de crecimiento dentro de una misma red aeroportuaria.
Esa diversidad tiene consecuencias financieras. No es lo mismo aumentar el tráfico aprovechando capacidad disponible que hacerlo en instalaciones que necesitan ampliaciones, nuevas terminales o mejoras de sus sistemas operativos.
Aena no publica en sus estadísticas mensuales una cuenta de resultados individual que permita conocer el margen operativo o la generación de caja de cada aeropuerto. Por ello, el crecimiento del tráfico no debe utilizarse como una clasificación de rentabilidad.
El EBITDA crece un 6,3% frente al 10,1% de los ingresos
Las cuentas del primer semestre permiten comprobar cómo está transformando Aena su crecimiento en resultados.
La compañía facturó 3.299,6 millones de euros entre enero y junio, un 10,1% más que en el mismo periodo de 2025.
El EBITDA alcanzó 1.798,9 millones, frente a los 1.692,3 millones del ejercicio anterior. Su incremento fue del 6,3%.
En términos absolutos, Aena generó 106,6 millones adicionales de EBITDA. Sin embargo, necesitó un crecimiento de la facturación proporcionalmente superior para conseguirlo.
El margen EBITDA pasó de aproximadamente el 56,4% al 54,5%, un descenso próximo a 1,9 puntos porcentuales.
La reducción no implica que el negocio haya dejado de ser rentable. Un margen superior al 54% continúa reflejando una elevada capacidad de generación de resultado operativo bruto. Lo relevante es que esa capacidad se ha reducido en términos relativos respecto a los ingresos.
Los gastos ayudan a explicar la evolución.
El OPEX consolidado, que comprende aprovisionamientos, personal y otros gastos de explotación, ascendió a 1.498,8 millones, frente a los 1.321 millones de un año antes.
El incremento fue del 13,5%, por encima del crecimiento de la facturación.
Dentro de estas partidas, los otros gastos de explotación aumentaron un 15,3% y los de personal un 11,8%, según comunicó la compañía.
En otras palabras, por cada euro adicional de ingresos, Aena está reteniendo una proporción menor en forma de EBITDA que en el primer semestre anterior.
Este comportamiento corresponde al conjunto consolidado del grupo, que incluye su actividad internacional. No puede atribuirse exclusivamente a los aeropuertos españoles ni relacionarse directamente con los movimientos registrados en septiembre.
La información financiera disponible permite identificar una presión sobre los márgenes, pero no cuantificar cuánto corresponde a cada aeropuerto ni a cada actividad.
El negocio comercial aporta casi un tercio de la facturación
Una parte importante de la rentabilidad de Aena procede de actividades que no están vinculadas directamente a los servicios aeronáuticos.
En el primer semestre, los ingresos aeronáuticos alcanzaron 1.702,1 millones de euros. Los comerciales sumaron 991 millones, una cantidad equivalente al 30% de la facturación consolidada.
El negocio de tiendas, restauración, aparcamientos y otras actividades comerciales contribuye a aprovechar económicamente el tránsito de viajeros por las terminales.
Esta estructura permite que el crecimiento de los ingresos no dependa únicamente de los movimientos de aeronaves o de las tarifas aeroportuarias.
No obstante, atraer pasajeros no garantiza que cada uno de ellos genere el mismo consumo o la misma rentabilidad comercial.
La evolución depende de la oferta de servicios, los contratos, los hábitos de gasto y las características de los viajeros que utilizan cada instalación.
De ahí que los próximos resultados deban analizarse prestando atención tanto al ingreso aeronáutico como al comercial, además de sus respectivos costes.
Si el negocio comercial mantiene un crecimiento superior al tráfico, puede ayudar a sostener la rentabilidad. Si sus ingresos se moderan y los gastos continúan aumentando, la presión sobre los márgenes podría prolongarse.
Más beneficio y más caja, pero también mayores inversiones
La reducción del margen EBITDA contrasta con la evolución del beneficio neto.
Aena ganó 1.002 millones de euros en los seis primeros meses, frente a los 893,8 millones del mismo periodo de 2025. El incremento fue del 12,1%.
Es decir, aunque el resultado operativo bruto perdió peso sobre las ventas, el beneficio final creció porcentualmente más que los ingresos.
Ambos hechos son compatibles porque entre el EBITDA y el resultado neto intervienen las amortizaciones, el resultado financiero, los impuestos y otras partidas contables.
Para determinar con precisión las causas del mejor comportamiento del beneficio neto sería necesario analizar su conciliación detallada en los estados financieros semestrales.
Además, la caja también evolucionó favorablemente.
Según Aena, el efectivo neto generado por las actividades de explotación alcanzó 1.598,5 millones de euros, frente a los 1.479,5 millones del primer semestre anterior. Supone un incremento próximo al 8%.
El grupo, sin embargo, destinó 916,3 millones a inversiones pagadas, incluyendo 340 millones correspondientes a la adquisición de una participación del 51% en la sociedad holding Augusta, propietaria del aeropuerto de Leeds Bradford y accionista del de Newcastle.
Al descontar estas inversiones pagadas del efectivo generado por la explotación, la diferencia asciende a 682,2 millones de euros.
Esta cifra debe interpretarse con moderación. No constituye una medida homogénea del flujo de caja libre recurrente, puesto que incorpora el desembolso por una adquisición empresarial. Tampoco recoge por sí sola todos los movimientos de financiación ni permite explicar la variación del efectivo disponible.
Lo que muestra es que Aena mantiene una importante generación de caja, al tiempo que destina recursos a inversiones y operaciones de crecimiento internacional.
La deuda aumenta en 1.215 millones antes del nuevo ciclo inversor
La evolución de la deuda introduce otro elemento en el análisis. Al cierre de junio, la deuda financiera neta contable consolidada de Aena ascendía a 6.724 millones de euros, frente a los 5.509 millones registrados al terminar 2025.
La diferencia alcanza 1.215 millones en seis meses. También aumentó la relación entre deuda neta y EBITDA, desde 1,46 hasta 1,73 veces.
No son cifras que, por sí mismas, permitan concluir que la solvencia del grupo se está deteriorando de forma preocupante. La empresa continúa generando beneficios y efectivo operativo, mientras su apalancamiento debe valorarse junto con la estabilidad de los ingresos, la financiación disponible y las inversiones comprometidas.
Sin embargo, el aumento de la deuda adquiere especial relevancia por el programa inversor que comenzará en 2027.
El Consejo de Ministros aprobó el 15 de septiembre el Documento de Regulación Aeroportuaria 2027-2031, conocido como DORA III, publicado posteriormente en el BOE.
El marco aprobado reconoce inversiones reguladas por 9.991,1 millones de euros durante el quinquenio, con una media cercana a 1.998 millones anuales.
La planificación prevé que el esfuerzo inversor aumente progresivamente. Las inversiones reguladas programadas pasan de 1.266,4 millones en 2027 a 2.501,3 millones en 2031.
Esta trayectoria obligará a Aena a compaginar las necesidades de mantenimiento, capacidad y modernización con la generación de caja, el pago de dividendos y la evolución del endeudamiento.
La inversión regulada cuenta con un marco específico de reconocimiento y recuperación económica, por lo que no debe analizarse como si todo el desembolso dependiera exclusivamente de la rentabilidad comercial que generen nuevas instalaciones.
Aun así, el calendario de ejecución, los costes de financiación y el ritmo de crecimiento del tráfico seguirán siendo determinantes para los resultados del grupo.
El próximo balance deberá aclarar qué ocurre con los márgenes
Los últimos datos de tráfico confirman que Aena continúa creciendo. La actividad de septiembre aumenta en los principales aeropuertos españoles, aunque con diferencias considerables entre territorios.
En paralelo, las cuentas semestrales muestran una compañía que gana más dinero, genera más efectivo operativo y mantiene una rentabilidad elevada, pero cuyos gastos crecen por encima de los ingresos.
Son dos realidades que deben analizarse conjuntamente sin confundir sus periodos ni establecer relaciones causales que todavía no están demostradas.
El dato pendiente es cómo evolucionan los márgenes durante el tercer trimestre y si la mayor actividad aeroportuaria se traduce en una mejora proporcional de los resultados.
También habrá que comprobar si la presión de los costes se modera, cómo evoluciona el negocio comercial y qué impacto tienen las inversiones sobre la deuda y la generación de efectivo.
Aena entra en esa nueva etapa con un negocio rentable, pero con mayores exigencias de capital y un calendario inversor ya definido.
En definitiva, el tráfico sigue creciendo. Lo que tendrán que mostrar las próximas cuentas es cuánto beneficio y cuánta caja consigue generar la compañía con ese crecimiento.
Firma
 Rafa DasíGraduado en Periodismo por la Universidad CEU Cardenal Herrera, con especialización en información económica y financiera del tejido empresarial valenciano. Encargado del contenido diario y de la gestión de las distintas plataformas de Economía 3, así como presentador del pódcast Las 5 claves.
Artículos relacionados

Últimas Noticias
¿Sabías que...?