BBVA inicia el segundo tramo de su recompra de acciones por 1.000M€
 Mujeres al Timón


En los últimos años, estamos viendo cómo han aparecido nuevos neobancos que han captado, en muchos casos, a miles de clientes. ¿El motivo? La remuneración por mantener el dinero en estas entidades. Estos bancos digitales han convertido las cuentas remuneradas en una de sus principales herramientas comerciales, con ofertas que permiten obtener intereses por el dinero depositado y que buscan atraer a clientes que hasta ahora mantenían sus ahorros en cuentas corrientes con escasa o nula rentabilidad.
Sin embargo, detrás de estas remuneraciones hay una estrategia empresarial. Para las entidades, remunerar el ahorro puede servir para captar financiación, aumentar su base de clientes y generar nuevas oportunidades de negocio. Para los consumidores, estas cuentas representan una alternativa para rentabilizar el dinero disponible, aunque la conveniencia de cada oferta depende de sus condiciones y de la duración de los tipos anunciados.
Remunerar una cuenta tiene un coste, pero también puede generar ingresos. Las entidades bancarias pueden obtener rendimientos de los recursos que gestionan mediante préstamos, activos líquidos y otras operaciones financieras, de acuerdo con su modelo de negocio y la regulación aplicable. Si los ingresos financieros superan el coste de remunerar los depósitos y los demás gastos asociados, la entidad puede obtener un margen positivo.
Por ejemplo, si una entidad consigue un rendimiento medio del 4% sobre determinados fondos y paga un 3% a sus clientes, el diferencial bruto sería de un punto porcentual. Sobre 10.000 euros, equivaldría a 100 euros anuales antes de descontar los costes operativos y regulatorios, las provisiones y los impuestos.
Este ejemplo es ilustrativo y no representa la rentabilidad real de ninguna entidad. Los resultados dependen de los activos en los que se coloquen los fondos, los tipos de interés vigentes y el coste total de financiación.
Los intereses que ofrecen las entidades digitales se han convertido en una herramienta de competencia comercial. Algunas apuestan por promociones temporales, mientras que otras condicionan la rentabilidad a determinados hábitos de consumo, objetivos de ahorro o niveles de vinculación. Esta estrategia persigue tres objetivos.
En primer lugar, atraer nuevos clientes. Una cuenta con un interés competitivo puede animar a un consumidor a abrir una cuenta y trasladar parte de sus ahorros a una nueva entidad.
En segundo lugar, aumentar la vinculación. Una vez abierta la cuenta, el usuario puede utilizar tarjetas, realizar pagos, contratar suscripciones o acceder a servicios de inversión. Estas actividades pueden generar ingresos adicionales para la entidad, según su modelo de negocio.
Por último, la remuneración permite competir por la financiación de los clientes. Los depósitos pueden constituir una fuente de recursos para los bancos, aunque su atractivo económico depende del coste de los intereses y de las alternativas de financiación disponibles.
Por tanto, una cuenta remunerada no tiene por qué ser rentable de forma aislada. Puede formar parte de una estrategia más amplia en la que la entidad busca obtener ingresos de la relación completa con el cliente.
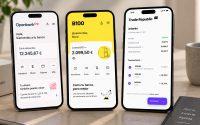
En octubre, aunque las condiciones de muchas ofertas se mantienen respecto a meses anteriores, Openbank, B100 y Trade Republic destacan por los tipos de interés que anuncian.
La comparativa permite observar tres estrategias distintas: remunerar el ahorro durante un periodo promocional, vincular los intereses a determinados hábitos y combinar el efectivo con una plataforma de inversión.
1. Openbank: un 3,25% TAE durante el primer año
Openbank, el banco digital del Grupo Santander, ofrece una remuneración del 3,25% TAE, equivalente a un 3,20% TIN anual, durante el primer año para nuevos clientes que cumplan las condiciones de la promoción.
La oferta requiere activar Bizum y utilizar el código promocional OPEN325. La entidad no establece un límite máximo de saldo remunerado y liquida los intereses mensualmente.
Con un saldo constante de 10.000 euros durante un año, Openbank calcula una remuneración de 320 euros brutos. Además, ofrece una bonificación de hasta 200 euros por domiciliar al menos dos recibos, con un incentivo de 20 euros mensuales durante diez meses, sujeto a sus propias condiciones y a la fecha límite de la promoción, fijada para el 29 de octubre de 2026.
La principal ventaja es la combinación de una rentabilidad competitiva, la ausencia de un límite máximo de saldo y el respaldo de un grupo bancario tradicional. No obstante, se trata de una cuenta de ahorro: para la operativa bancaria diaria, el cliente puede necesitar una cuenta corriente asociada.
2. B100: hasta un 3,15% TAE con condiciones de actividad
B100, la marca digital de ABANCA, ofrece hasta un 3,15% TAE en su Cuenta Health, con un límite de 50.000 euros remunerados.
Para conseguir el tipo máximo, el cliente debe realizar al menos ocho compras mensuales con las tarjetas B100, por un importe mínimo conjunto de 200 euros. También debe cumplir los objetivos de pasos o desconexión digital que permiten transferir dinero desde la cuenta principal a la Cuenta Health, con un máximo de 30 euros diarios por cada objetivo.
Si no se utiliza la tarjeta Pay to Save, la remuneración indicada por la entidad es inferior: un 2,60% TAE. Los intereses se liquidan mensualmente.
3. Trade Republic: un 3,04% TAE para nuevos clientes
Trade Republic ofrece un 3,04% TAE, equivalente a un 3% TIN anual, sobre saldos de efectivo de hasta 50.000 euros para nuevos clientes, según las condiciones publicadas.
La entidad alemana, que opera con IBAN español, combina la remuneración del efectivo con una plataforma de inversión y una tarjeta de pago. Esta integración permite atraer a usuarios que buscan gestionar el ahorro y sus inversiones desde una misma aplicación.
Con 10.000 euros mantenidos durante un año completo a un 3% TIN, el rendimiento orientativo sería de unos 300 euros brutos, suponiendo que el tipo permaneciera constante y sin tener en cuenta otros efectos de capitalización.
Es importante distinguir entre el efectivo depositado y los valores adquiridos mediante la plataforma: son productos diferentes y sus riesgos y protecciones no son equivalentes. Además, el tipo anunciado para nuevos clientes no debe darse por garantizado de forma indefinida.
La oferta más conveniente depende del perfil de cada ahorrador. Openbank destaca por remunerar el saldo sin un límite máximo durante el periodo promocional. B100 puede interesar a quienes cumplen sus requisitos de actividad, mientras que Trade Republic ofrece una alternativa para quienes desean combinar ahorro e inversión desde una misma plataforma.
Para entender el impacto en el bolsillo de los clientes, es recomendable comparar la remuneración potencial de un mismo saldo.
Estas cifras no son directamente equivalentes: dependen de la periodicidad de los pagos, de los requisitos de acceso y de la estabilidad del tipo. Tampoco incluyen los impuestos aplicables.
En el caso de B100, alcanzar la rentabilidad máxima exige cumplir las condiciones de uso. En Trade Republic, la oferta indicada corresponde a nuevos clientes. En Openbank, el 3,25% TAE se limita al primer año de la promoción.
El interés anunciado no debería ser el único criterio para elegir una cuenta. Antes de decantarse por una, conviene comprobar la duración de la promoción, el saldo máximo remunerado, las comisiones, los requisitos de vinculación y el tipo aplicable una vez finalizada la oferta.
También es importante distinguir entre depósitos bancarios y otros productos financieros. Los depósitos cubiertos por los sistemas de garantía de depósitos de la Unión Europea suelen contar con una protección de hasta 100.000 euros por depositante y entidad, conforme a las condiciones y excepciones del sistema correspondiente. Esta protección no se extiende automáticamente a todos los productos de inversión ofrecidos por una plataforma.
Por otra parte, la rentabilidad nominal no garantiza que el ahorro conserve su poder adquisitivo. Si la inflación supera el rendimiento obtenido después de impuestos, el dinero puede perder valor real, aunque el saldo de la cuenta aumente.
La expansión de las cuentas remuneradas refleja una competencia creciente por captar el ahorro de los hogares. Los clientes pueden beneficiarse de mejores intereses, mientras que las entidades buscan financiación, fidelización y nuevas oportunidades de ingresos.
La estrategia resulta especialmente interesante cuando la cuenta remunerada sirve como puerta de entrada a otros servicios financieros. No obstante, su rentabilidad depende de que los ingresos obtenidos por la entidad compensen los intereses pagados y los costes de captar y atender a sus clientes.
Para el ahorrador, la conclusión es clara: comparar las cuentas remuneradas puede ser una forma eficaz de obtener ingresos adicionales sobre el dinero disponible, pero la mejor oferta no siempre es la que anuncia el porcentaje más elevado. La duración del tipo, los requisitos y la protección del dinero son factores esenciales para tomar una decisión informada.
 Rafa DasíGraduado en Periodismo por la Universidad CEU Cardenal Herrera, con especialización en información económica y financiera del tejido empresarial valenciano. Encargado del contenido diario y de la gestión de las distintas plataformas de Economía 3, así como presentador del pódcast Las 5 claves.