 Mujeres al Timón


El oro recupera terreno: ¿rebote o vuelta a la tendencia alcista?
Juan José Fernández Figuares, Director de Gestión Institucional de Inversión Colectiva
Publicado a 27/09/2026 20:00 | Actualizado a 27/09/2026 21:49
El oro afronta el 2S2026 en una situación muy diferente a la de comienzos de año. Después de marcar un máximo histórico cercano a los $ 5.595 por onza a finales de enero, el precio de este metal sufrió una intensa caída, que llegó a superar el 29%, situándose alrededor de los $ 4.000 a comienzos de agosto. Sin embargo, el escenario ha cambiado con rapidez durante las últimas semanas: el oro ha recuperado aproximadamente un 10% en agosto y se mueve nuevamente a niveles cercanos a los $ 4.400 por onza. La cuestión fundamental es poder determinar ahora si esta recuperación constituye simplemente un rebote técnico después de una fuerte caída o si estamos ante el inicio de una nueva fase alcista. Aunque persisten importantes riesgos, creemos que los argumentos estructurales a favor del oro siguen siendo sólidos.
Por qué cayó el oro en el segundo trimestre
El deterioro del comportamiento del precio del oro durante el 2T2026 tuvo mucho que ver con el cambio en las expectativas sobre la política monetaria estadounidense. El oro no genera intereses, por lo que resulta menos atractivo cuando aumentan los tipos de interés reales y los activos de renta fija ofrecen una remuneración elevada.
Durante la primavera y comienzos del verano, la preocupación por una inflación más persistente, el encarecimiento de la energía y las señales procedentes de la Reserva Federal llevaron al mercado a contemplar incluso nuevas subidas de tipos. El dólar se fortaleció y los rendimientos de la deuda estadounidense aumentaron, una combinación especialmente desfavorable para el oro. La corrección fue, por tanto, mucho más que una simple toma de beneficios. Después de una subida extraordinaria, el mercado tuvo que reajustar unas expectativas excesivamente optimistas. El oro pasó de cotizar cerca de $ 5.600 por onza a perder más de $ 1.600 por onza en pocos meses.
Evolución del oro
Sin embargo, los acontecimientos de las últimas semanas han vuelto a favorecer al oro. La economía estadounidense ha comenzado a ofrecer señales menos contundentes y, sobre todo, los datos de empleo e inflación han reducido la presión sobre la Reserva Federal.
El banco central mantuvo los tipos en el 3,50%-3,75% en su reunión de julio, aunque tres de sus doce miembros con derecho a voto defendieron una subida. Posteriormente, los datos de empleo de julio fueron sorprendentemente débiles y la inflación de julio se situó en línea con las expectativas. El resultado ha sido una reducción significativa de las expectativas de una subida de tipos en septiembre. Esta modificación de las expectativas ha tenido tres efectos favorables para el oro: descenso de los rendimientos de la deuda, debilitamiento del dólar y recuperación de la demanda inversora.
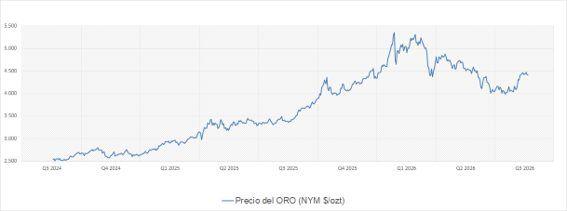
Fuente: FactSet
Los bancos centrales, el gran soporte
Pero probablemente el elemento más importante para las perspectivas a medio y largo plazo no sea la Reserva Federal, sino la demanda de los bancos centrales. La compra oficial de oro se ha convertido en uno de los principales pilares de la cotización durante los últimos años. De hecho, las adquisiciones de los bancos centrales se han mantenido elevadas incluso durante la reciente corrección. Los datos disponibles apuntan a compras netas de aproximadamente 289 toneladas durante el 2T2026, un volumen excepcionalmente elevado. El comportamiento de China resulta especialmente significativo. El Banco Popular de China (PBoC) aumentó sus reservas de oro por quinto mes consecutivo en julio, incorporando la mayor cantidad desde octubre de 2023.
Además, la encuesta de 2026 del World Gold Council muestra que la acumulación de oro por parte de los bancos centrales se ha acelerado estructuralmente: durante los últimos cuatro años han adquirido alrededor de 1.000 toneladas anuales de media, frente a unas 500 toneladas anuales durante la década anterior. Este comportamiento responde a una estrategia de diversificación de reservas y reducción de la dependencia de activos denominados en dólares y constituye un factor de demanda mucho más estable que los movimientos de los inversores financieros.
Geopolítica y riesgo fiscal
A esta demanda estructural se suma un entorno geopolítico especialmente complejo. La guerra entre EEUU e Irán, las dificultades para normalizar el tráfico por el estrecho de Ormuz y la incertidumbre sobre el comercio internacional mantienen elevada la demanda de activos refugio.
Pero existe otro factor que merece cada vez más atención: la situación fiscal estadounidense. Los rendimientos de los bonos del Tesoro a largo plazo han alcanzado niveles elevados, mientras persisten las dudas sobre la sostenibilidad de la deuda pública. Paradójicamente, unos tipos de largo plazo elevados no necesariamente perjudican al oro si reflejan una mayor prima de riesgo fiscal e inflación futura. Esta circunstancia ayuda a explicar por qué el oro ha conseguido recuperarse incluso cuando los tipos reales continúan siendo relativamente elevados.
Al menos en el corto plazo, esperamos una elevada volatilidad del precio del oro, pero con un sesgo todavía favorable. A medio plazo, volver a los máximos históricos de enero no parece descartable. Pero sería prematuro asumir que el oro va a regresar rápidamente a los $ 5.600. El principal riesgo continúa siendo una Reserva Federal más agresiva de lo que actualmente descuenta el mercado. Si la inflación volviera a acelerarse, especialmente como consecuencia del petróleo, los tipos reales y el dólar podrían repuntar y provocar una nueva corrección.
¿Revolución o segunda fase alcista?
En nuestra opinión, la corrección sufrida por el oro durante el 1S2026 ha servido para eliminar parte del exceso de valoración acumulado por el oro tras la extraordinaria subida experimentada en 2025 y a comienzos de 2026. Sin embargo, no parece haber alterado los principales argumentos estructurales que sustentan el mercado alcista. La recuperación de su precio en agosto es importante porque demuestra que, alrededor de los $ 4.000 por onza ha aparecido nuevamente una demanda significativa. La combinación de compras de bancos centrales, diversificación de reservas, incertidumbre geopolítica y una posible relajación de la política monetaria estadounidense constituye un soporte considerable.
Por ello, el escenario más razonable no es el de una repetición inmediata de la subida de comienzos de año, sino el de una consolidación volátil con potencial alcista. El comportamiento del dólar y, sobre todo, la evolución de las expectativas sobre la Reserva Federal serán determinantes.
Así, y aunque el oro haya perdido parte de su brillo durante 2026, la corrección no ha destruido su tesis de inversión. Si los tipos estadounidenses dejan finalmente de subir y los bancos centrales mantienen su ritmo de acumulación, la reciente recuperación podría ser algo más que un simple rebote: podría representar el comienzo de la segunda fase de la tendencia alcista del oro.
Firma
Juan José Fernández Figuares, Director de Gestión Institucional de Inversión Colectiva
Artículos relacionados
Últimas Noticias
¿Sabías que...?