Mujeres al Timón

Centros de datos en España: Merlin convierte los megavatios en su nuevo motor
Merlin ya tiene 160 MW alquilados o prealquilados y los centros de datos explican el 80% de la creación de valor de su cartera en el primer semestre de 2026
La inteligencia artificial necesita chips, pero también necesita edificios, fibra, refrigeración y, sobre todo, electricidad. Mucha electricidad.
Por ello, España quiere aprovechar esa nueva carrera tecnológica para convertirse en uno de los grandes nodos de infraestructura digital de Europa. Cuenta con abundante generación renovable, conexiones internacionales de telecomunicaciones, disponibilidad de suelo y una posición geográfica que permite conectar Europa con África y América. Pero la oportunidad está generando también una tensión cada vez más visible: los centros de datos consumen tanta potencia que su expansión amenaza con convertir la capacidad de las redes eléctricas en uno de los activos más escasos del sector.
Ahí aparece una compañía española que permite observar financieramente el fenómeno. Merlin Properties, tradicionalmente asociada a oficinas, centros comerciales y logística, está utilizando los centros de datos para añadir un nuevo motor de crecimiento a su cartera inmobiliaria.
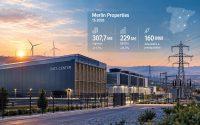
Los números del primer semestre de 2026 muestran que la transformación empieza a ser material. Merlin alcanzó unos ingresos totales de 307,7 millones de euros, un 11,7% más que un año antes; un EBITDA de 229 millones, también un 11,7% superior; y un FFO -la métrica de beneficio operativo especialmente utilizada en el sector inmobiliario- de 180 millones, un 8% más.
Pero la cifra que mejor explica hacia dónde se dirige la compañía no aparece directamente en la cuenta de resultados. Son 160 MW ya alquilados o prealquilados en su negocio de centros de datos.
La nueva Anatomía Financiera de Merlin empieza a medirse también en megavatios.
De alquilar metros cuadrados a monetizar megavatios
Durante décadas, el negocio inmobiliario podía resumirse de forma relativamente sencilla: comprar o desarrollar un activo, alquilar metros cuadrados y proteger la ocupación y las rentas.
Un centro de datos cambia esa lógica. El edificio sigue siendo importante, pero deja de ser suficiente. El cliente necesita una determinada potencia eléctrica disponible, sistemas redundantes, refrigeración, conexiones de fibra y garantías operativas extremadamente exigentes. El activo adquiere valor no solo por dónde está construido, sino por cuánta electricidad puede recibir y con qué seguridad.
Eso explica por qué Merlin está desplegando el denominado Plan MEGA en sucesivas fases.
La primera comprende 64 MW de capacidad IT y se encuentra completamente equipada y alquilada. Los centros de Barcelona y Bilbao-Arasur ya están generando plenamente ingresos, mientras Madrid-Getafe espera completar las conexiones eléctricas previstas para el cuarto trimestre de 2026. Merlin estima que esta primera fase aportará aproximadamente 68 millones de euros de ingresos durante 2026.
La segunda fase eleva la escala de forma considerable: otros 254 MW. La compañía asegura que la comercialización avanza por delante de sus previsiones y ha conseguido alquilar proyectos incluso antes de que entren en servicio. Bilbao-Arasur 02, de 48 MW, quedó completamente contratado doce meses antes de su entrega; Bilbao-Arasur 01, también de 48 MW, dieciocho meses antes.
La tercera fase contempla otros 406 MW. Merlin no está construyendo simplemente edificios esperando encontrar después un inquilino. Está intentando asegurar demanda antes de terminar una parte significativa de la inversión. Eso reduce el riesgo comercial, aunque no elimina los riesgos de construcción, financiación o conexión eléctrica.
Y esta última cuestión empieza a ser decisiva.
España tiene clientes; lo escaso empieza a ser la red
El interés por instalar centros de datos en España ha crecido mucho más rápido que la infraestructura disponible para alimentarlos.
El Ministerio para la Transición Ecológica reconoce que, desde finales de 2023, el gestor de la red de transporte ha concedido a estas instalaciones más de 6 GW de capacidad de acceso. En las redes de distribución se habrían concedido aproximadamente otros 6 GW desde 2020.
Son magnitudes extraordinarias. Doce gigavatios de capacidad concedida no significan doce gigavatios de centros de datos funcionando inmediatamente, pero muestran hasta qué punto la demanda potencial está creciendo. Y obligan a plantear una pregunta que va más allá del sector tecnológico: cuánto debe invertir España en redes eléctricas para atender esta nueva demanda y qué proyectos merecen realmente utilizar una capacidad limitada.
Red Eléctrica publica ya información específica sobre capacidad disponible y ocupada para nuevas demandas en los nudos de transporte, actualizada en septiembre de 2026. También publica las solicitudes admitidas y los nudos donde pueden llegar a convocarse concursos de capacidad.
La electricidad se convierte así en una barrera de entrada. Tener suelo ya no basta. Tener financiación tampoco.
Un centro de datos sin acceso garantizado a potencia eléctrica puede ser un proyecto inmobiliario técnicamente terminado pero incapaz de generar las rentas previstas.
El propio caso de Merlin lo demuestra. Madrid-Getafe forma parte de la primera fase de su plan, pero la compañía vincula el comienzo de su plena generación de ingresos a las conexiones eléctricas previstas para el cuarto trimestre.
En este negocio, conectar puede ser casi tan importante como construir.
La regulación quiere seleccionar qué centros de datos llegan
El Gobierno también ha empezado a intervenir en esa tensión. El proyecto de regulación presentado en agosto busca elevar las exigencias de sostenibilidad, eficiencia energética, uso de agua y soberanía digital de los centros de datos. Entre las medidas propuestas figura que estas instalaciones respalden con nueva generación renovable, con correlación horaria, al menos el 80% de su consumo energético.
El planteamiento cambia parcialmente la economía del sector. Hasta ahora, gran parte de la conversación se había centrado en atraer inversiones: cuántos miles de millones llegaban, qué multinacional construía un nuevo campus o qué comunidad autónoma captaba el proyecto.
La siguiente fase será más exigente. Habrá que demostrar que esas inversiones generan suficiente valor económico para justificar utilización de red, consumo energético, suelo, agua e infraestructura.
Eso puede favorecer a operadores de gran escala capaces de desarrollar simultáneamente infraestructura digital y soluciones energéticas.
Merlin, por ejemplo, anunció en julio un proyecto renovable en Aragón destinado a abastecer sus centros de datos. El movimiento encaja con la dirección regulatoria: asegurar energía deja de ser únicamente una cuestión de precio y pasa a formar parte de la propia estrategia de desarrollo del activo.
Los centros de datos ya están cambiando las cuentas de Merlin
La transformación no está únicamente en los proyectos futuros. Ya aparece en la valoración de la compañía.
Los activos de Merlin alcanzaron un valor bruto de 13.508 millones de euros al cierre del primer semestre. En términos comparables, la cartera se revalorizó un 3,7% respecto a diciembre de 2025.
Lo verdaderamente llamativo es qué negocio explica esa subida: aproximadamente el 80% de la creación de valor del semestre procedió de los centros de datos.
Para una compañía que sigue teniendo grandes carteras de oficinas, centros comerciales y logística, el dato es significativo.
Los centros de datos todavía no dominan todos sus ingresos, pero sí están dominando la creación incremental de valor.
El EPRA NTA -valor neto de los activos según la metodología habitual del sector- ascendió a 9.913 millones de euros, equivalentes a 15,99 euros por acción.
También aquí conviene diferenciar resultado contable de generación operativa.
Merlin obtuvo un beneficio neto contable de 579 millones de euros en el semestre, pero su FFO fue de 180 millones. La diferencia recuerda por qué en una inmobiliaria no debe confundirse automáticamente beneficio contable con efectivo disponible: las revalorizaciones de activos pueden elevar significativamente el resultado sin representar una entrada equivalente de tesorería.
Para saber cuánto está mejorando realmente la capacidad recurrente de generar recursos, el FFO resulta más útil. Y ese FFO creció un 8%, incluso con unos gastos financieros superiores.
Crecer exige capital: aquí aparece el verdadero examen
Los centros de datos tienen una ventaja evidente: pueden ofrecer crecimiento y contratos a largo plazo con clientes de elevada calidad crediticia.
Pero también tienen un problema: cuestan mucho dinero. Ese es el punto donde la historia deja de ser puramente tecnológica y vuelve al balance.
Merlin realizó en marzo una ampliación de capital destinada precisamente a financiar la fase III del Plan MEGA. Después de la operación, su ratio loan-to-value -deuda respecto al valor de los activos- cayó del 28,9% al cierre de 2025 al 24,5% en junio de 2026.
La posición de liquidez alcanzó 2.571 millones de euros y el vencimiento medio de la deuda se situó en cuatro años.
La compañía, por tanto, no está intentando financiar toda la expansión exclusivamente mediante endeudamiento.
Ese detalle es fundamental. Un centro de datos puede ofrecer una rentabilidad muy atractiva cuando está terminado, conectado y alquilado. Pero antes exige adquirir suelo, desarrollar instalaciones, contratar equipamiento y financiar obras durante años. Si toda esa inversión se apoya sobre deuda, el crecimiento puede elevar rápidamente el riesgo financiero.
Merlin ha optado por reforzar capital antes de acometer la nueva fase. El resultado es paradójico: está ejecutando uno de los planes de inversión más ambiciosos de su historia y, al mismo tiempo, ha reducido su LTV.
Eso no convierte la expansión en libre de riesgo. Significa que la compañía está intentando evitar que la apuesta por los centros de datos termine transformándose en un problema de apalancamiento.
La información financiera utilizada en este análisis procede de documentación pública de Merlin, CNMV, organismos públicos y de Infonif con origen registral. La ficha societaria de Merlin Properties SOCIMI ha sido validada mediante su NIF antes de utilizarse.
La gran oportunidad española también tiene un límite físico
El boom de los centros de datos tiene algo que muchas narrativas tecnológicas tienden a olvidar: pertenece al mundo físico.
La inteligencia artificial puede parecer digital, pero sus servidores consumen electricidad real. Necesitan redes reales, edificios reales, refrigeración real y capital real.
Por eso España dispone de una ventaja, pero no de una victoria garantizada.
La abundancia de renovables y la conectividad internacional pueden atraer inversiones. Sin embargo, si la capacidad eléctrica disponible no crece al mismo ritmo, la red decidirá qué proyectos pueden desarrollarse y cuáles tendrán que esperar.
Y ahí cambiará también la forma de valorar a las empresas del sector. Ya no bastará con anunciar cientos de megavatios futuros.
Habrá que preguntar cuántos están conectados, cuántos están contratados, cuánto capital falta por invertir, cuándo empiezan a producir rentas y qué deuda ha sido necesaria para desarrollarlos.
Merlin está mostrando hasta ahora una combinación favorable: crecimiento de ingresos del 11,7%, EBITDA también al alza un 11,7%, 160 MW contratados o precontratados, una liquidez de 2.571 millones y un LTV reducido al 24,5%.
Pero lo más importante quizá sea otra cifra: el 80% de la creación de valor de su cartera durante el semestre procede ya de los centros de datos.
Eso revela dónde empieza a estar el nuevo motor de la compañía.
De los metros cuadrados a los megavatios
El sector inmobiliario español ha pasado años obsesionado con ocupación, rentas y precio por metro cuadrado. Los centros de datos introducen otra unidad de medida: el megavatio.
Y con ella aparece una nueva jerarquía empresarial. Ganará quien consiga suelo, sí, pero también quien asegure potencia eléctrica. Quien consiga clientes antes de construir. Quien pueda invertir miles de millones sin deteriorar el balance. Y quien transforme rápidamente infraestructura terminada en ingresos recurrentes.
España tiene demanda suficiente para intentar convertirse en uno de los grandes nodos digitales europeos. El desafío empieza después: construir la red eléctrica y financiera capaz de sostener esa ambición.
Para Merlin, el experimento ya está dejando de ser pequeño. Los centros de datos impulsan sus ingresos, explican la mayor parte de la revalorización reciente de sus activos y justifican nuevas ampliaciones de capital e inversiones.
La gran pregunta ya no es si los centros de datos crecerán. Es quién será capaz de financiarlos, conectarlos y rentabilizarlos antes de que la electricidad se convierta en el verdadero límite del negocio.
Firma
 Rafa DasíGraduado en Periodismo por la Universidad CEU Cardenal Herrera, con especialización en información económica y financiera del tejido empresarial valenciano. Encargado del contenido diario y de la gestión de las distintas plataformas de Economía 3, así como presentador del pódcast Las 5 claves.
Artículos relacionados
Últimas Noticias
¿Sabías que...?