Mujeres al Timón


No todas los sectores pierden con la subida de tipos: estos son los beneficiados
Bancos con depósitos estables, aseguradoras que reinvierten sus carteras y empresas con caja neta pueden beneficiarse del dinero más caro, aunque la morosidad y la caída de la actividad limitan esa ventaja
El encarecimiento del dinero castiga a compañías endeudadas y enfría el consumo y la inversión. Sin embargo, el efecto contrario también existe: bancos con depósitos abundantes, aseguradoras que reinvierten sus carteras y grupos empresariales con una elevada caja pueden obtener mayores ingresos. La clave no está en el sector por sí solo, sino en la estructura del balance.
Los tipos de interés han vuelto a subir en la eurozona. El Banco Central Europeo decidió, el pasado 10 de septiembre, elevar en 25 puntos básicos sus tres tipos oficiales como respuesta a una inflación que vuelve a situarse por encima de su objetivo. Desde el 16 de septiembre, la facilidad de depósito alcanzará el 2,50%, las operaciones principales de financiación el 2,65% y la facilidad marginal de crédito el 2,90%.
Para familias y empresas endeudadas, el movimiento significa una financiación más cara. Sin embargo, detrás de cada coste financiero suele existir un ingreso para otra parte. Los bancos, determinadas aseguradoras y las compañías con posiciones elevadas de liquidez pueden encontrar oportunidades en este nuevo escenario.
Esto no significa que todas las empresas pertenecientes a estos sectores vayan a ganar automáticamente. El efecto final depende de la estructura de sus activos y pasivos, del momento en el que revisan sus contratos, del coste que pagan por financiarse y de su exposición al deterioro económico.
Los bancos: cobrar antes de tener que pagar más
Los bancos constituyen el ejemplo más evidente. Su actividad consiste, de manera simplificada, en captar dinero de los clientes y prestarlo a hogares y empresas. La diferencia entre los intereses que cobran y los que pagan alimenta el margen de intereses.
Cuando suben los tipos oficiales, el precio de los préstamos nuevos y de una parte de los créditos a tipo variable suele actualizarse con rapidez. En cambio, la remuneración de las cuentas corrientes y otros depósitos puede tardar más en aumentar.
Durante ese intervalo, el banco cobra más por sus activos sin que su coste de financiación avance en la misma proporción. El resultado es una ampliación del margen.
Banco Santander constituye un ejemplo de la resistencia que puede presentar este negocio en un contexto de tipos elevados. En el primer semestre de 2026, su margen de intereses aumentó un 7%, hasta los 22.711 millones de euros. El beneficio ordinario alcanzó el récord de 7.328 millones, un 15% más.
No obstante, la propia evolución del grupo demuestra que los tipos no explican por sí solos estos resultados. Santander atribuyó el crecimiento a una combinación de mayor actividad, incorporación de clientes, aumento de los volúmenes, comisiones y reducción de costes. Además, la adquisición de TSB afectó a la comparación interanual.
El grupo cerró junio con un retorno ordinario sobre el capital tangible del 15,6%. Su margen neto aumentó un 12%, hasta 17.636 millones, mientras la ratio de eficiencia mejoró hasta el 42,8%.
La lógica también puede favorecer a entidades como CaixaBank, BBVA, Banco Sabadell, Bankinter o Unicaja, aunque el impacto varía según la composición de sus negocios. Los bancos con un mayor peso de depósitos a la vista y financiación estable tienen, inicialmente, más capacidad para defender sus márgenes.
La pregunta clave es cuánto tardarán los clientes en exigir una mayor remuneración por sus ahorros. Si el banco termina pagando más por los depósitos, el beneficio inicial de la subida se reduce.
El peligro está en la morosidad
Unos tipos más altos también presentan una cara negativa para las entidades financieras. Las cuotas de los préstamos aumentan, la demanda de financiación puede frenarse y algunos hogares y empresas encuentran mayores dificultades para devolver sus deudas.
En Santander, las dotaciones por insolvencias crecieron un 9% durante el primer semestre, principalmente por la evolución de Argentina. Sin ese efecto, se mantuvieron prácticamente estables. La tasa de morosidad se situó en el 2,93% y el coste del riesgo alcanzó el 1,15%.
Estos indicadores son esenciales para saber si un banco está aprovechando realmente la subida de tipos. Un margen de intereses mayor puede quedar neutralizado si aumentan los impagos y la entidad debe reservar una parte superior de sus ingresos para cubrir posibles pérdidas.
El mejor escenario para la banca no consiste necesariamente en unos tipos extremadamente altos. Es aquel en el que los tipos se mantienen en niveles suficientemente elevados para generar margen, pero no tanto como para provocar una caída brusca del crédito o un deterioro de la capacidad de pago.
Las aseguradoras ganan tiempo y rentabilidad
Las aseguradoras conforman el segundo gran bloque potencialmente beneficiado. Estas empresas cobran las primas antes de tener que hacer frente a muchos de los siniestros y prestaciones comprometidos. Durante ese periodo invierten una parte de los recursos, principalmente en renta fija.
Cuando aumenta la rentabilidad de los bonos, el dinero obtenido mediante primas puede reinvertirse a tipos superiores. Esto permite elevar progresivamente el rendimiento financiero de las carteras y mejorar el resultado de la compañía.
Grupos del Ibex como Mapfre pueden beneficiarse de esta reinversión, aunque el efecto no es inmediato ni uniforme. Las carteras están formadas por títulos adquiridos en momentos diferentes, con distintos vencimientos y rentabilidades. El beneficio aparece gradualmente conforme vencen las inversiones antiguas y son sustituidas por otras nuevas.
Además, el primer impacto de una subida de tipos puede ser negativo sobre el valor contable de los bonos ya emitidos. Cuando las nuevas emisiones ofrecen una rentabilidad superior, los títulos antiguos con cupones menores pierden valor en el mercado.
Para valorar correctamente una aseguradora hay que observar la duración de su cartera, el ritmo de vencimiento de los bonos, las plusvalías o minusvalías no realizadas y el coste de los siniestros. La mejora del resultado financiero puede quedar compensada si aumentan las indemnizaciones o se deteriora el negocio asegurador.
Las compañías de seguros de vida con obligaciones a muy largo plazo pueden encontrar un entorno especialmente favorable si logran invertir las primas a una rentabilidad superior a la comprometida con sus clientes.
La caja también empieza a producir
Existe un tercer grupo menos evidente: las empresas no financieras con una elevada posición de tesorería y poca deuda. Cuando los tipos se encuentran próximos a cero, el dinero disponible apenas genera rendimiento. Con tipos más altos, esa misma caja puede colocarse en depósitos, letras, fondos monetarios u otros instrumentos de bajo riesgo.
Inditex representa uno de los ejemplos más claros dentro del Ibex. La compañía mantiene históricamente una posición financiera neta positiva, por lo que depende menos del crédito bancario que otros grandes grupos. Esta estructura le permite evitar buena parte del encarecimiento de la financiación y, al mismo tiempo, obtener una mayor rentabilidad de su liquidez.
El efecto opera en dos direcciones. Una empresa endeudada paga más intereses cuando suben los tipos. Una compañía con caja neta puede cobrar más por mantener temporalmente sus recursos invertidos.
Esta ventaja puede encontrarse también en empresas con poca deuda, elevada generación de caja y reducidas necesidades inmediatas de financiación. Sin embargo, conservar mucha liquidez no siempre es positivo. También puede indicar que la empresa no encuentra proyectos suficientemente rentables en los que invertir.
Para medir esta ventaja hay que analizar la caja neta, el resultado financiero, el vencimiento de la deuda y la rentabilidad obtenida por la tesorería. Una cifra elevada de efectivo no garantiza ingresos adicionales si el dinero permanece en cuentas sin remunerar o debe utilizarse a corto plazo para inversiones, adquisiciones o dividendos.
Cómo identificar a los verdaderos ganadores
El tipo de interés no debe analizarse de forma aislada. El balance permite distinguir qué compañías disponen realmente de una posición favorable.
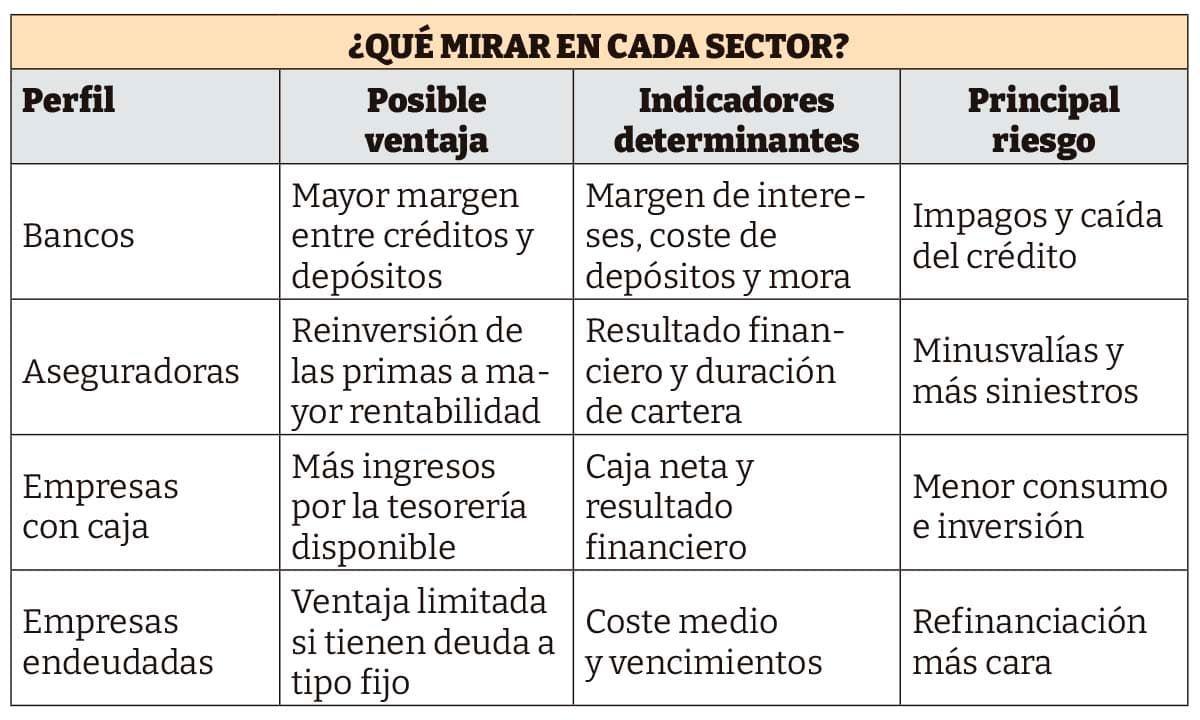
En los bancos, los principales indicadores son el margen de intereses, el coste de los depósitos, la morosidad y el coste del riesgo. En las aseguradoras, resultan fundamentales el rendimiento de las inversiones, la duración de la cartera y el resultado técnico del negocio. En las compañías no financieras, hay que observar la caja neta, el coste de la deuda y el saldo de ingresos y gastos financieros.
Una subida de tipos produce ganadores, pero también puede acabar perjudicándolos si se prolonga demasiado. Los bancos amplían inicialmente sus márgenes, aunque se enfrentan a más competencia por los depósitos y mayor riesgo de impago. Las aseguradoras reinvierten a mejores rentabilidades, pero pueden registrar minusvalías en sus carteras. Las empresas con liquidez cobran más por su dinero, pero también pueden sufrir una menor demanda.
La conclusión es que no existe un sector ganador en cualquier circunstancia. Existen balances mejor preparados. En un entorno de dinero más caro, la ventaja corresponde a quienes cobran intereses, disponen de financiación estable o pueden convertir su tesorería en una nueva fuente de ingresos.
Firma
 Gemma JimenoLicenciada en CC de la Información por la Universidad del País Vasco, Gemma Jimeno se incorporó a ECO3 Multimedia, S.A., en 1998 como Redactora y ha participado activamente en el desarrollo de diferentes líneas de negocio. Desde hace años desempeña las funciones de Editora de los contenidos informativos, de los diferentes productos editoriales de E3 Media.
Artículos relacionados
Últimas Noticias
¿Sabías que...?